Achat immobilier en LLI : TVA à 10 %, loyers plafonnés et engagement de 20 ans
Publié par : Éléonore Vauché-Massip — Rédactrice spécialisée en immobilier
Les dispositifs fiscaux LLI appliqués à l’achat immobilier permettent d’acquérir un logement locatif intermédiaire dans un cadre fiscal potentiellement plus favorable. En contrepartie, l’investisseur doit respecter des règles précises concernant la structure d’acquisition, la localisation du bien, le profil du locataire et la durée de détention. Le principe consiste à louer un logement neuf ou assimilé à des ménages aux revenus intermédiaires, dans des secteurs où l’accès au logement est difficile, avec des loyers inférieurs à ceux du marché libre.
Avant de retenir le LLI comme alternative à l’investissement locatif classique, il faut donc comparer ses avantages avec ses contraintes. La TVA réduite et la créance d’impôt sur les sociétés peuvent améliorer l’équilibre financier, mais l’engagement de 20 ans limite la souplesse de l’opération.
Le LLI, un investissement locatif entre parc social et marché libre
Le logement locatif intermédiaire, ou LLI, vise les ménages qui gagnent trop pour accéder au logement social, mais pas assez pour supporter facilement les loyers pratiqués dans les zones les plus tendues. Le dispositif cherche ainsi à accroître l’offre de logements à prix encadrés dans les territoires où la demande locative est forte.
Pour l’investisseur, le LLI ne repose pas sur une réduction d’impôt calculée directement sur le prix du logement, comme c’était le cas avec le Pinel. Il s’agit plutôt d’un cadre d’acquisition et de détention. Le bien est acheté par une personne morale, loué sous conditions et conservé sur une longue durée. En contrepartie, le prix d’entrée et certains éléments de fiscalité peuvent être plus favorables.
Quels logements peuvent entrer dans le dispositif ?
Le LLI concerne principalement l’immobilier neuf et l’achat en VEFA, c’est-à-dire en état futur d’achèvement. Certaines opérations de transformation de locaux qui n’étaient pas destinés à l’habitation, d’acquisition-amélioration ou de rénovation à neuf peuvent également relever de ce cadre. Le logement doit répondre aux critères de l’opération et être destiné à la résidence principale du locataire.
Cette orientation vers le neuf impose de ne pas limiter l’analyse au seul avantage fiscal. La qualité du programme, le niveau des charges futures, l’emplacement réel et l’adéquation entre la typologie du logement et la demande locale restent déterminants. Un deux-pièces bien situé, proche des transports et des bassins d’emploi, ne présente pas le même profil qu’un grand logement familial en périphérie, même si les deux biens peuvent être éligibles.
Les deux leviers fiscaux qui changent le coût de l’opération
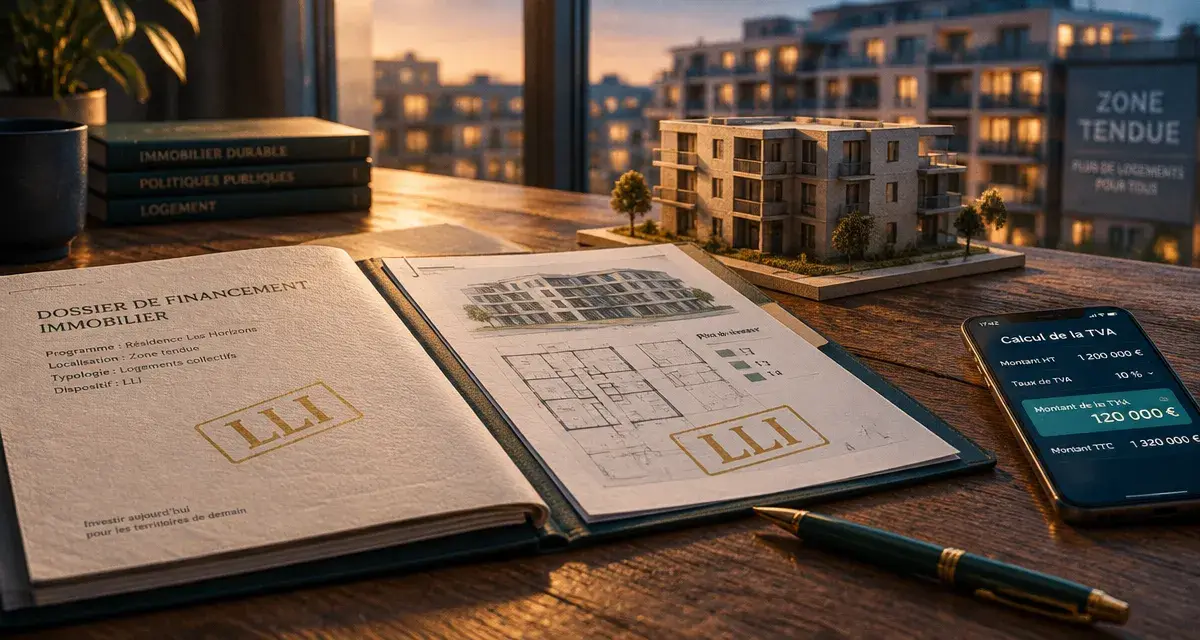
Le premier attrait du LLI est la TVA réduite à 10 %, au lieu du taux habituellement appliqué à l’immobilier neuf. Cet écart peut diminuer directement le prix d’acquisition et donc le montant à financer. Il s’agit d’un avantage immédiat, à intégrer dans le plan de financement dès la comparaison entre plusieurs programmes.
Le second levier concerne la taxe foncière sur les propriétés bâties. L’investisseur peut bénéficier d’une créance d’impôt sur les sociétés égale à cette taxe foncière pendant 20 ans. L’avantage est donc conçu pour une structure soumise à l’impôt sur les sociétés. Il ne faut pas le confondre avec une exonération automatique de taxe foncière ni avec une réduction d’impôt sur le revenu.
| Élément | Intérêt pour l’investisseur | Point de vigilance |
|---|---|---|
| TVA à 10 % | Prix d’achat du logement neuf potentiellement plus bas | Respect des conditions propres à l’opération LLI |
| Créance d’IS liée à la taxe foncière | Allègement fiscal étalé sur la durée de détention | Structure soumise à l’IS et engagement de 20 ans |
| Loyers plafonnés | Positionnement attractif pour des locataires solvables | Recettes locatives limitées par rapport au marché libre |
Un avantage obtenu à l’achat influence toute la stratégie patrimoniale. Un prix de revient plus faible peut améliorer l’équilibre du crédit, mais il ne compense pas un emplacement mal choisi ou une revente difficile. En LLI, la valeur du bien dépend aussi de sa capacité à rester désirable dans vingt ans. La lumière, le plan du logement, la proximité des services, la sobriété énergétique et la profondeur du marché local comptent autant que le taux de TVA.
Une SCI ou une autre personne morale est indispensable
Le LLI n’est pas acheté directement en nom propre. L’acquisition doit être réalisée par une personne morale. Depuis le 1er janvier 2024, cette voie a ouvert le dispositif aux particuliers qui investissent au travers d’une structure, notamment une société civile immobilière ou une SASU, selon leur projet et leur régime fiscal.
Pourquoi le choix de la structure ne doit pas être improvisé
La SCI est fréquemment envisagée pour détenir un bien à plusieurs, organiser une transmission ou séparer le patrimoine privé de l’opération immobilière. Toutefois, une SCI soumise à l’impôt sur le revenu ne produit pas les mêmes effets qu’une structure à l’impôt sur les sociétés. Or la créance liée à la taxe foncière est une créance d’IS. Le régime choisi conditionne donc directement l’intérêt fiscal recherché.
Ce choix influence aussi la comptabilité, le financement bancaire, la distribution éventuelle de revenus et la sortie de l’investissement. Une structure à l’IS permet généralement l’amortissement comptable du bien, mais la fiscalité en cas de cession obéit à des règles différentes de celles applicables à la détention en direct. Avant la signature, il est prudent de faire valider les statuts, le régime fiscal et les simulations de détention par un professionnel compétent.
Les contraintes locatives et géographiques à vérifier avant d’acheter
Le LLI n’est pas un statut que l’on applique à n’importe quel logement neuf. Le bien doit être situé en zone tendue ou dans un territoire éligible. Ces secteurs sont recherchés car ils combinent souvent tension locative et besoins de logements pour les actifs. Il faut toutefois vérifier l’éligibilité exacte de la commune et de l’opération avant toute réservation.
Le logement doit être loué à titre de résidence principale. Les plafonds de loyers et de ressources des locataires doivent être respectés. Ces règles préservent la vocation intermédiaire du dispositif : le loyer reste accessible à un public ciblé, sans relever du logement social.
- Acquisition : achat via une personne morale, dans une opération immobilière éligible.
- Localisation : implantation dans une zone tendue ou un territoire prévu par le dispositif.
- Location : occupation en résidence principale, nue ou meublée selon les conditions applicables.
- Locataire : contrôle des plafonds de ressources et application d’un plafond de loyer.
- Durée : engagement de détention et de location sur 20 ans.
- Formalités : respect des obligations déclaratives, notamment par voie électronique.
La mixité sociale fait aussi partie de la logique d’implantation. Dans un programme neuf, le LLI peut coexister avec d’autres catégories de logements. Pour l’acheteur, il faut donc examiner le quartier dans son ensemble : projets de transports, commerces, écoles, volume de constructions à venir et niveau de concurrence locative comptent davantage qu’une simple étiquette d’éligibilité.
Les plafonds encadrent les recettes, mais ils peuvent aussi orienter le bien vers un public recherchant une solution entre logement social et marché privé. Cette demande doit être appréciée localement. Un programme situé dans une zone tendue ne garantit pas à lui seul une absence de vacance, surtout si la typologie du logement, son prix ou sa desserte correspondent mal aux besoins du secteur.
LLI, Pinel ou location libre : quel arbitrage patrimonial ?
Depuis la disparition du Pinel au 1er janvier 2025, le LLI apparaît comme une solution à étudier pour les investisseurs qui recherchent un logement neuf encadré fiscalement. Il ne le remplace pas à l’identique. Le Pinel reposait sur une réduction d’impôt personnelle et un engagement locatif limité dans le temps. Le LLI privilégie une baisse du prix d’achat, une créance d’IS et une détention de très longue durée.
| Approche | Atout principal | Limite structurante |
|---|---|---|
| LLI | TVA réduite et créance d’IS sur la taxe foncière | Personne morale, loyers plafonnés et horizon de 20 ans |
| Location libre | Souplesse de détention, de loyer et de revente | Pas d’avantages fiscaux spécifiques au LLI |
| Ancien Pinel | Réduction d’impôt sur le revenu selon les règles applicables à l’époque | Dispositif terminé depuis le 1er janvier 2025 |
Le LLI est surtout cohérent pour un investisseur qui accepte d’immobiliser son capital, vise la constitution ou la transmission d’un patrimoine et privilégie une demande locative structurelle à une rentabilité immédiate maximale. Il convient moins à celui qui souhaite revendre rapidement, fixer librement son loyer ou détenir le bien seul en direct.
La bonne décision repose sur un calcul complet : prix TTC, apport, emprunt, charges, fiscalité de la société, plafond de loyer, risque de vacance, coût de gestion et perspective de revente. Il faut également mesurer les effets de la durée d’engagement sur la stratégie patrimoniale. Le dispositif apporte un cadre attractif, mais il ne transforme pas automatiquement un mauvais achat en bon investissement.

- Achat immobilier en LLI : TVA à 10 %, loyers plafonnés et engagement de 20 ans - 17 octobre 2026
- Carnet de succession gratuit en PDF : les informations à noter pour aider vos proches - 16 octobre 2026
- Portée ou résultats : quelle stratégie de lancement choisir sur les réseaux sociaux ? - 15 octobre 2026