Succession entre frère et sœur : qui hérite, combien paie-t-on et quand l’exonération s’applique ?
Publié par : Éléonore Vauché-Massip — Rédactrice spécialisée en finance
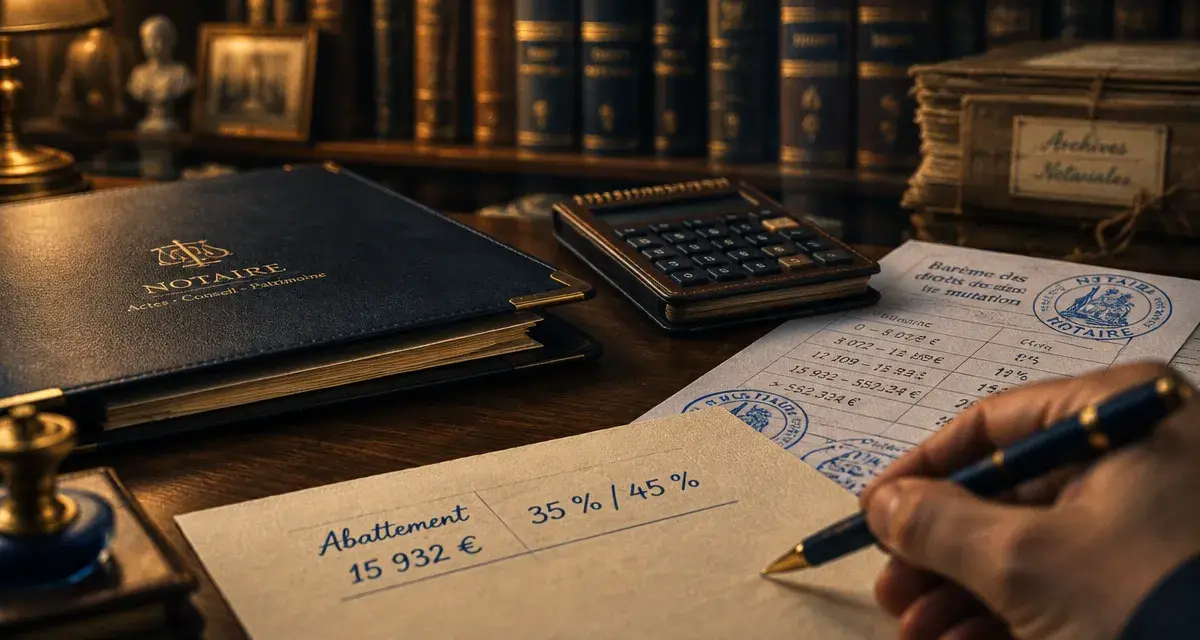
Hériter d’un frère ou d’une sœur ne garantit pas de conserver la totalité de la somme reçue. Il faut d’abord déterminer si la loi vous donne une vocation successorale, puis calculer les droits sur la part nette recueillie. Entre frères et sœurs, l’abattement est limité et le barème atteint 35 % puis 45 %, sauf si les conditions d’une exonération totale sont réunies.
Un frère ou une sœur hérite-t-il automatiquement ?
Non. Les frères et sœurs sont des héritiers collatéraux. Ils n’ont pas toujours vocation à recueillir la succession. Les enfants du défunt, puis leurs descendants, sont prioritaires. En présence d’enfants, un frère ou une sœur ne reçoit donc rien sans disposition particulière, par exemple un testament portant sur la quotité disponible.
En l’absence de descendant et de conjoint survivant, les frères et sœurs peuvent hériter avec les parents du défunt. Si les deux parents sont vivants, chacun reçoit un quart de la succession et la moitié restante revient à la fratrie. Lorsqu’un seul parent est vivant, il reçoit un quart et les frères et sœurs se partagent les trois quarts restants. Si les deux parents sont décédés, la fratrie recueille l’ensemble de la succession, sous réserve des règles applicables à la dévolution et d’un éventuel testament.
Le conjoint survivant et le droit de retour légal
La présence d’un époux survivant écarte en principe les frères et sœurs de la succession. Une exception existe toutefois lorsque le défunt ne laisse ni descendant ni parent. Les frères et sœurs peuvent alors exercer un droit de retour légal sur la moitié des biens que le défunt avait lui-même reçus de ses ascendants communs par donation ou succession. Ces biens doivent encore se trouver dans le patrimoine au moment du décès.
Un frère germain, un demi-frère consanguin ou une demi-sœur utérine relève des mêmes règles successorales et fiscales. La loi ne distingue pas la fratrie selon que les deux parents, le père ou la mère sont communs.
Calculer les droits de succession entre frère et sœur
Le calcul commence par la part nette recueillie par chaque héritier. Le notaire établit l’actif successoral, déduit les dettes déductibles du défunt, puis détermine la quote-part de chacun. Sur cette somme, le frère ou la sœur bénéficie d’un abattement de 15 932 €, à condition de ne pas l’avoir déjà utilisé lors d’une donation consentie par le défunt au cours des 15 années précédentes.
| Fraction de la part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 24 430 € | 35 % |
| Au-delà de 24 430 € | 45 % |
Ce barème s’applique par tranches. Le taux de 45 % ne porte donc pas sur toute la part héritée dès que celle-ci dépasse 24 430 €, mais uniquement sur la fraction taxable qui excède ce seuil.
Exemple pour une part héritée de 50 000 €
Supposons qu’une sœur recueille une part nette de 50 000 €. Après déduction de l’abattement de 15 932 €, sa base taxable s’élève à 34 068 €.
Les premiers 24 430 € sont taxés à 35 %, soit environ 8 550 €. Le solde, soit 9 638 €, est imposé à 45 %, ce qui représente environ 4 337 €. Les droits à payer atteignent donc environ 12 887 €, avant la prise en compte d’éventuelles particularités du dossier.
Pour vérifier le résultat, il faut distinguer trois montants : la valeur brute des biens, la part nette après déduction des dettes, puis la base taxable après abattement. Confondre la part successorale avec la base taxable conduit souvent à surestimer, ou parfois à sous-estimer, les droits dus.
L’exonération totale : trois conditions à remplir ensemble
Un frère ou une sœur peut être totalement exonéré de droits de succession en application de l’article 796-0 ter du Code général des impôts. Le dispositif concerne notamment les proches qui vivaient réellement avec le défunt. Les trois conditions doivent être réunies au même moment :
- avoir plus de 50 ans au moment du décès, ou être atteint d’une infirmité empêchant de travailler dans des conditions normales de rentabilité ;
- être célibataire, veuf, divorcé ou séparé de corps ;
- avoir été constamment domicilié avec le défunt pendant les cinq années précédant le décès.
Si une seule de ces conditions manque, l’exonération totale ne peut en principe pas être appliquée. L’abattement de 15 932 € et le barème de 35 % et 45 % retrouvent alors leur utilité, sous réserve des règles propres au dossier.
La domiciliation commune ne se réduit pas à une adresse
La domiciliation commune doit correspondre à une résidence réelle, stable et continue. Dans un arrêt du 12 mars 2025, n° 22-20.873, la Cour de cassation a rappelé qu’une simple inscription administrative à la même adresse ne suffit pas nécessairement. Il faut pouvoir établir une vie effective sous le même toit, et non une cohabitation de façade ou occasionnelle.
Pour documenter cette situation, il est utile de réunir des justificatifs couvrant les cinq années concernées : avis d’imposition, bail ou titre d’occupation, factures d’énergie, assurance habitation, relevés bancaires, attestations médicales ou documents d’aide à domicile. Leur valeur dépend surtout de leur continuité et de leur cohérence. Une série de documents répartis sur toute la période permet de montrer une résidence commune effective, plutôt qu’une présence ponctuelle auprès du défunt.
Testament, neveux et nièces : ce qui peut changer la répartition
Un frère ou une sœur n’est pas héritier réservataire. Le défunt peut donc l’avantager, limiter ses droits ou l’exclure par testament, dans la limite de la réserve héréditaire lorsqu’il a des enfants. La part librement transmissible est appelée quotité disponible. En l’absence de descendant, le testament peut modifier plus largement la destination du patrimoine.
Si un frère ou une sœur est décédé avant le défunt, ses enfants peuvent venir à la succession par représentation successorale. Les neveux et nièces prennent alors la place de leur parent prédécédé et se partagent sa part. Cette situation doit être distinguée de celle où un neveu ou une nièce hérite en son nom propre.
Lorsqu’un neveu ou une nièce hérite directement, l’abattement est de 7 967 €. Le taux applicable est généralement de 55 % ou de 60 % selon le degré de parenté et la situation. Le montant des droits peut donc être très différent selon que la transmission s’effectue par représentation ou directement.
Déclaration, paiement et pistes d’anticipation
La déclaration de succession doit en principe être déposée dans les six mois du décès lorsque celui-ci est survenu en France. Pour les héritiers autres que les enfants, une dispense est possible si l’actif brut successoral est inférieur à 3 000 €. Au-delà de ce seuil, la déclaration détaille les biens, les dettes, les héritiers et les droits calculés. Le recours à un notaire est obligatoire lorsque la succession comprend un bien immobilier ou nécessite certains actes.
Une donation peut permettre de transmettre progressivement des biens, mais les donations consenties au cours des 15 années précédentes influencent l’utilisation de l’abattement. Il faut donc tenir compte des transmissions déjà réalisées avant de calculer la somme restant exonérée.
L’assurance-vie peut aussi constituer un outil distinct de la succession. Son traitement dépend notamment de la date des versements, de l’âge du souscripteur et de la rédaction de la clause bénéficiaire. Cette solution mérite une analyse particulière lorsqu’il existe plusieurs héritiers, un patrimoine immobilier ou une indivision entre frères et sœurs.
Le montant final des droits de succession entre frère et sœur dépend donc de la composition du patrimoine, de la situation familiale et des preuves disponibles. Avant d’accepter une répartition ou d’organiser le paiement, il faut faire chiffrer la part nette exacte et vérifier si l’exonération totale peut être invoquée.

Articles qui pourraient vous intéresser :
 Best bank in france : le guide pour choisir la bonne banque
 Avance sur héritage : les 2 règles d’or pour transmettre sans risque fiscal ni conflit familial
 Légataire à titre universel : quote-part, dettes et 3 règles pour sécuriser votre succession
 Prêt viager hypothécaire : quelles banques le proposent et comment y accéder ?