Carnet de succession gratuit en PDF : les informations à noter pour aider vos proches
Publié par : Éléonore Vauché-Massip — Rédactrice spécialisée en finance
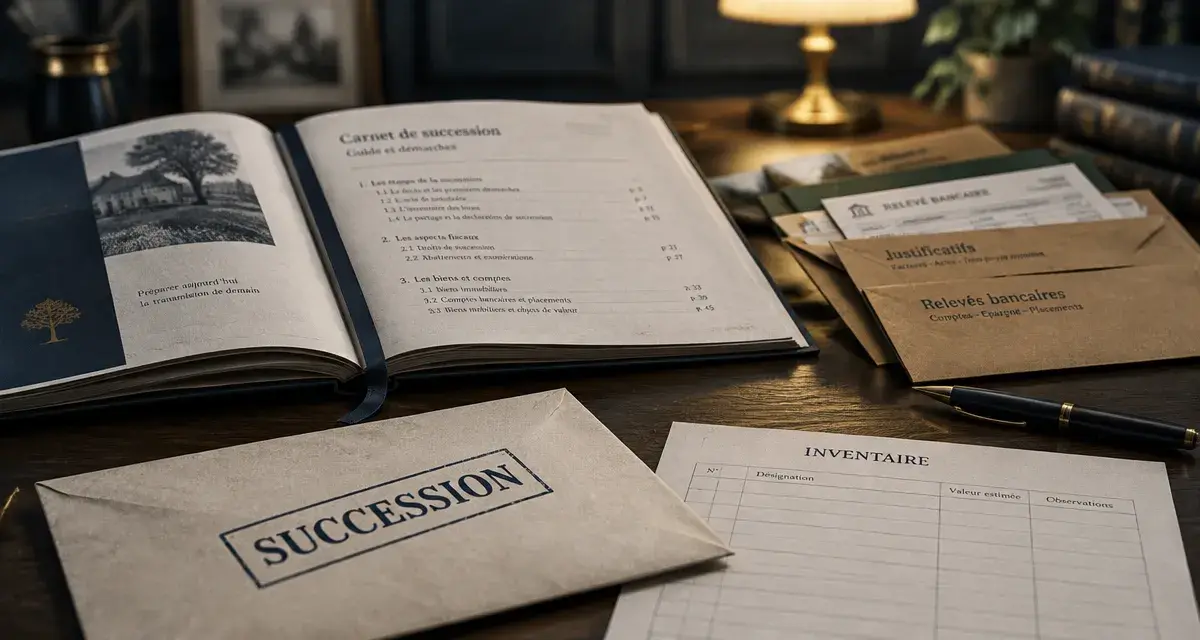
Un carnet de succession gratuit en PDF rassemble, dans un document vierge et imprimable, les repères dont vos proches auront besoin : documents personnels, comptes, contrats, biens, dettes et volontés déjà exprimées. Il ne remplace ni une évaluation successorale ni un acte juridique. Son objectif est plus simple : éviter les recherches longues, les comptes oubliés et les dossiers incomplets après un décès.
Ce qu’un modèle PDF gratuit doit permettre de préparer
Un bon carnet doit rester facile à utiliser. Il peut être imprimé, rempli progressivement au stylo et corrigé sans reprendre tout le document. Un format court est souvent plus pratique qu’un classeur très dense lorsqu’il permet de localiser rapidement les informations essentielles. Le modèle gratuit de 8 pages proposé par certains acteurs suit cette logique : aller à l’essentiel, sans inscription, puis compléter le document au fil du temps.
Avant d’imprimer un carnet de succession en PDF, vérifiez qu’il prévoit des espaces pour le nom de l’organisme, le type de contrat ou de compte, le titulaire, une référence et surtout l’emplacement du justificatif. Une simple liste de montants devient rapidement obsolète. Un inventaire qui indique où trouver le document reste utile lorsque les soldes ou les valeurs changent.
Un outil de repérage, pas un inventaire figé
Le carnet n’a pas besoin de contenir chaque relevé bancaire ou chaque facture. Il doit fournir un chemin clair : « contrat dans le classeur bleu », « titre de propriété chez le notaire », « relevés disponibles dans l’espace client », « coordonnées de l’expert-comptable ». Cette méthode limite les erreurs de transcription et évite de laisser dans le carnet des informations trop sensibles.
Les personnes qui souhaitent un support plus accompagné peuvent se tourner vers un carnet payant. Certains ajoutent des messages personnels, un guide des démarches après décès ou des informations sur les aides financières. Un modèle gratuit suffit toutefois pour commencer le recensement, à condition d’être structuré et régulièrement actualisé.
Les informations à inscrire en priorité
Commencez par les éléments difficiles à reconstituer après un décès, puis complétez les rubriques plus simples. Le carnet doit permettre d’identifier l’actif successoral, les engagements en cours et les interlocuteurs à contacter. Les documents originaux restent conservés à leur place ; le carnet indique leur existence et leur localisation.
| Rubrique | À noter dans le carnet | Justificatif ou repère utile |
|---|---|---|
| Identité et situation familiale | État civil, livret de famille, mariage, PACS, divorce, coordonnées des proches | Emplacement des actes et du contrat éventuel |
| Banque et épargne | Banques, comptes individuels ou joints, procurations, PEA, PER, compte-titres, épargne salariale, coffre-fort | Référence du compte et lieu des derniers relevés |
| Assurances | Assurance vie, prévoyance, mutuelle, assurance décès, assurance emprunteur | Assureur, numéro de contrat, clause bénéficiaire |
| Patrimoine | Immobilier, SCI, indivision, SCPI, parts sociales, cryptoactifs, biens à l’étranger | Titre de propriété, statuts, plateforme ou dossier concerné |
| Emploi, retraite et prévoyance | Employeur ou ancien employeur, caisse de retraite, retraite complémentaire, contrats de prévoyance | Coordonnées des organismes et emplacement des relevés |
| Passif et engagements | Crédits, cautions, prêts familiaux, pensions, abonnements et engagements récurrents | Contrat, échéancier et coordonnées du créancier |
Les contrats et placements qui passent facilement sous le radar
Les comptes courants sont généralement identifiables, mais certains produits le sont moins : ancienne assurance vie, épargne salariale d’un ancien employeur, parts de SCPI, compte-titres ouvert dans une autre banque, PER, cryptoactifs ou parts détenues dans une société. Pour chacun, indiquez le nom exact de l’établissement, la référence disponible et la personne ou le dossier qui détient les documents.
Pour l’assurance vie, notez aussi l’existence de la clause bénéficiaire et la date de sa dernière vérification. Les dates de versement sont particulièrement importantes : les primes versées avant ou après 70 ans ne relèvent pas du même cadre fiscal, notamment au regard des articles 990 I et 757 B du CGI. Il est inutile de tirer des conclusions dans le carnet. L’objectif est de transmettre au notaire ou à l’assureur les repères nécessaires.
Donations, testament et dispositions déjà prises
Inscrivez l’existence d’un testament olographe, d’une donation entre époux, d’un don manuel, d’une donation-partage ou d’un mandat de protection future, avec leur date et leur lieu de conservation. La date de chaque donation compte, notamment parce que les abattements de donation se reconstituent tous les 15 ans. Mentionnez également le notaire qui détient un acte, sans recopier son contenu dans le carnet.
Remplir le carnet sans exposer ses informations sensibles
Le remplissage peut se faire en plusieurs séances. Commencez avec les documents déjà à portée de main, puis créez une liste de vérifications : banque principale, assureurs, employeur ou ancien employeur, caisse de retraite, notaire, bailleur, syndic et organismes auxquels des prélèvements sont versés. Datez chaque page complétée afin que vos proches puissent distinguer une donnée récente d’une information ancienne.
Ne jamais écrire les codes en clair
Un carnet de succession ne doit contenir ni code de carte bancaire, ni code secret, ni mot de passe complet. La même précaution s’applique à une version numérique non protégée. Indiquez plutôt l’existence d’un gestionnaire de mots de passe, le nom de la personne qui connaît la procédure d’accès ou l’emplacement sécurisé d’instructions séparées. Les héritiers devront suivre les procédures prévues par les banques et les plateformes. Le carnet leur permet surtout de savoir qu’un compte ou un actif existe.
Pour repérer les contrats ou engagements moins visibles, relisez une année de relevés bancaires. Surlignez les virements, prélèvements et cotisations inhabituels, comme un prélèvement trimestriel, une garantie de prévoyance ou un ancien plan d’épargne. Cette vérification peut faire apparaître des produits ou des dettes qui ne figurent pas dans l’armoire à documents. Notez ensuite l’organisme concerné et l’endroit où les justificatifs sont conservés.
Adapter les rubriques à votre situation familiale et professionnelle
Un couple marié, pacsé ou en famille recomposée peut préciser le régime matrimonial, l’existence d’une indivision, les biens propres et les contrats détenus à deux. Un indépendant ou un dirigeant ajoutera les coordonnées de son expert-comptable, les contrats professionnels, les parts sociales, les assurances et les accès documentaires nécessaires à la continuité des démarches. Pour un bien situé à l’étranger, indiquez le pays, le professionnel local et l’emplacement des actes.
Conserver, partager l’existence et actualiser le carnet
Conservez le carnet dans un endroit protégé mais accessible : classeur fermé, coffre domestique connu d’un proche ou dossier numérique chiffré dont la procédure d’accès est expliquée séparément. Un document parfaitement rempli ne sert à rien s’il reste introuvable. Informez une ou deux personnes de confiance de son existence et de son emplacement. Elles n’ont pas besoin d’en connaître tous les détails.
Relisez-le une fois par an, ainsi qu’après un événement important : achat ou vente d’un bien, ouverture ou clôture d’un compte, modification d’une clause bénéficiaire, remboursement d’un crédit, séparation, mariage, PACS, donation ou changement de notaire. Remplacez les pages devenues illisibles et conservez uniquement la version à jour pour éviter les contradictions.
Ce que le carnet ne remplace jamais
Le carnet de succession est un document pratique et confidentiel, mais il n’a pas la valeur d’un testament, d’une donation, d’une clause bénéficiaire ou d’un acte notarié. Il ne désigne pas légalement les héritiers, ne modifie pas la répartition du patrimoine et ne remplace pas l’intervention d’un notaire lorsqu’elle est requise.
Utilisez-le comme un plan de classement pour accélérer l’ouverture du dossier de succession. Après le décès, vos proches pourront fournir plus rapidement les pièces utiles : état civil, livret de famille, titres de propriété, relevés de comptes, contrats d’assurance, crédits, justificatifs de donations et coordonnées des organismes. Cette préparation réduit l’incertitude administrative qui pèse sur les héritiers, sans se substituer aux démarches ni aux décisions du notaire.

- Carnet de succession gratuit en PDF : les informations à noter pour aider vos proches - 16 octobre 2026
- Portée ou résultats : quelle stratégie de lancement choisir sur les réseaux sociaux ? - 15 octobre 2026
- Succession entre frère et sœur : qui hérite, combien paie-t-on et quand l’exonération s’applique ? - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Best bank in france : le guide pour choisir la bonne banque
 Avance sur héritage : les 2 règles d’or pour transmettre sans risque fiscal ni conflit familial
 Légataire à titre universel : quote-part, dettes et 3 règles pour sécuriser votre succession
 Prêt viager hypothécaire : quelles banques le proposent et comment y accéder ?