SCPI : rendement, risques, revente, quel avis avant d’investir ?
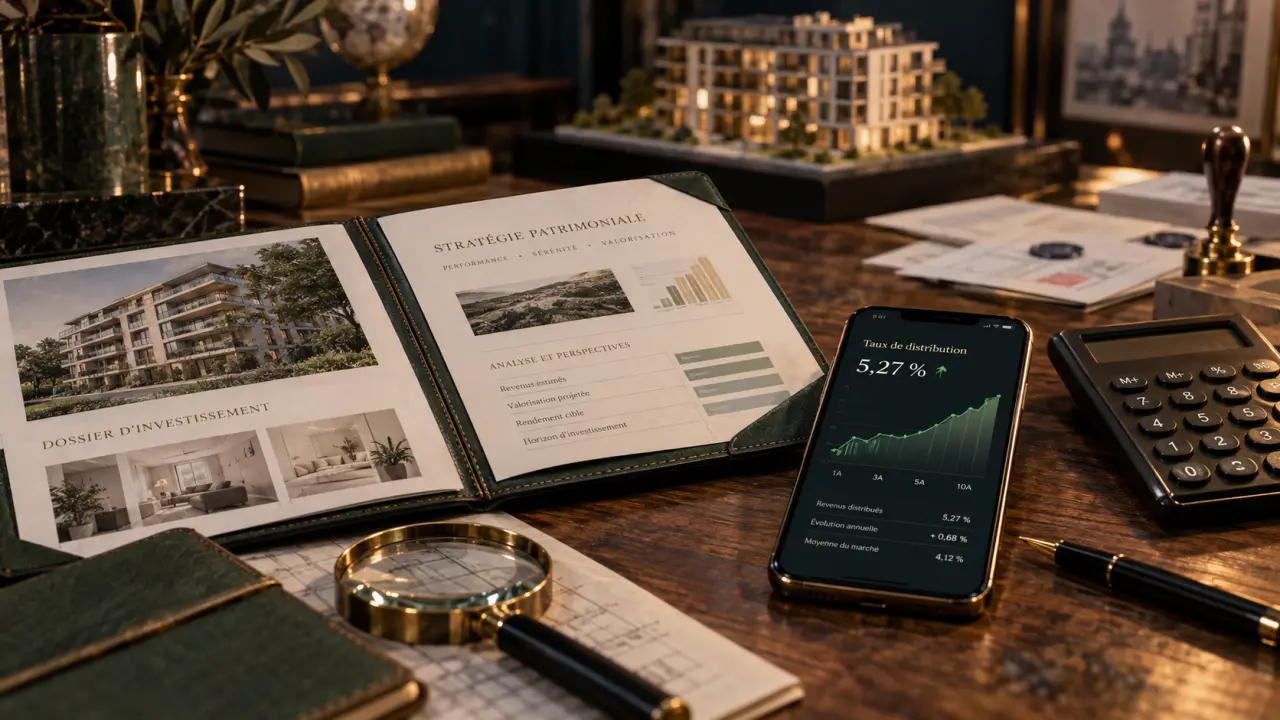
Les SCPI donnent accès à l’immobilier locatif dès quelques centaines d’euros, sans gérer directement les locataires ni les travaux. Leur attrait est réel : le taux de distribution moyen a atteint 4,91 % en 2025 selon l’ASPIM. Ce chiffre ne doit toutefois pas faire oublier les risques : le capital n’est pas garanti, les revenus peuvent baisser et la revente n’est pas instantanée. Pour se faire un avis sur les SCPI, il faut donc examiner ensemble le rendement, la valeur des parts, les frais, la fiscalité et la durée de détention.
Une SCPI, ce n’est pas un appartement : c’est une part d’un parc immobilier
Une société civile de placement immobilier collecte l’épargne de nombreux associés pour acheter et gérer des immeubles loués : bureaux, commerces, entrepôts logistiques, établissements de santé, logements ou actifs situés en Europe. En achetant des parts, l’épargnant détient indirectement une fraction de ce patrimoine. La société de gestion sélectionne les biens, signe les baux, réalise les arbitrages et répartit les loyers.
Calcul des revenus SCPI
Estimez le revenu annuel brut à partir d’un montant investi et d’un taux de distribution annuel.
Résultat indicatif
Formule : revenu annuel brut = montant investi × taux de distribution / 100.
À retenir : le taux de distribution n’est pas garanti. Les frais, la fiscalité et les éventuelles variations de revenus peuvent réduire le rendement réellement perçu. Ce calcul pédagogique ne constitue pas une projection ni une recommandation d’investissement.
Trois indicateurs à ne pas confondre
Le taux de distribution correspond au revenu distribué sur une année, rapporté au prix de souscription de la part. Il renseigne sur le niveau de revenus récent, mais ne permet pas de prévoir l’avenir ni l’évolution du capital. La valeur de part, elle, peut monter ou baisser selon la valorisation du patrimoine immobilier.
Le TRI, ou taux de rendement interne, mesure la performance annualisée sur une longue période, généralement dix à quinze ans, en intégrant les revenus et l’évolution du prix de la part. Il offre une vision plus complète pour comparer des SCPI qui disposent d’un historique suffisant.
Des revenus différés et variables
Les dividendes sont souvent versés chaque trimestre, parfois chaque mois. Un délai de jouissance s’applique toutefois après la souscription : les premiers revenus ne sont donc pas immédiats. Leur montant dépend des loyers encaissés, de la vacance locative, des impayés, des travaux et des réserves constituées par la SCPI, aussi appelées report à nouveau. Une distribution élevée une année ne garantit jamais le même niveau l’année suivante.
Pourquoi l’avis sur les SCPI reste favorable pour certains épargnants
La pierre-papier répond surtout à un besoin de diversification et de délégation. Elle ne remplace pas une épargne de précaution disponible, mais peut compléter un patrimoine déjà structuré.
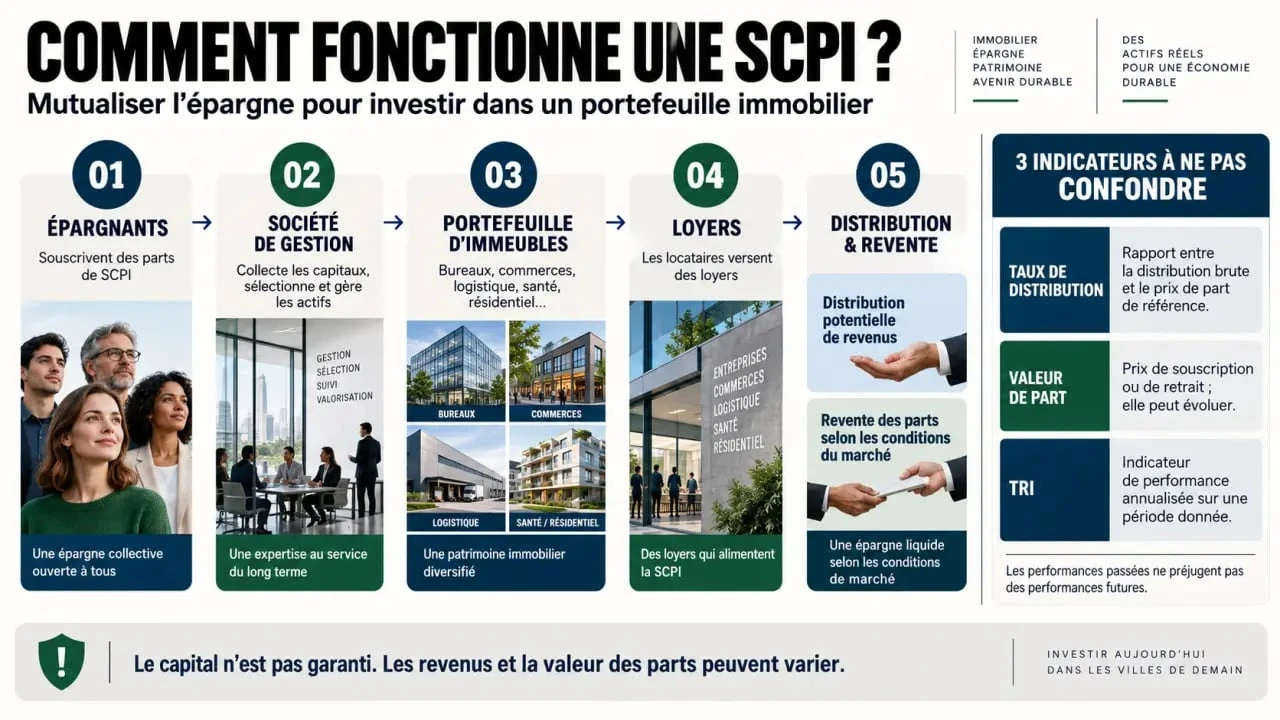
- Un ticket d’entrée accessible : certaines souscriptions commencent autour de 100 à 200 €, loin du budget nécessaire pour acheter un bien en direct.
- Une mutualisation des risques : l’associé est exposé à de nombreux immeubles, locataires et baux, plutôt qu’à un seul logement susceptible de rester vacant.
- Une gestion déléguée : la société de gestion prend en charge la recherche des locataires, les travaux, les démarches administratives et le suivi du patrimoine.
- Une diversification concrète : une allocation peut réunir des bureaux, des actifs de santé, de la logistique, des commerces et de l’immobilier européen.
Cette diversification doit être vérifiée dans les documents de chaque SCPI. Une SCPI concentrée sur les bureaux, une zone géographique ou quelques locataires majeurs n’a pas le même profil qu’une SCPI répartie entre plusieurs secteurs et plusieurs pays.
La SCPI peut ainsi occuper une place intermédiaire entre les livrets très liquides et l’immobilier détenu en direct. Elle offre une exposition à des revenus immobiliers potentiels, mais elle ne dispense pas d’analyser les baux, le taux d’occupation financier, l’endettement, la qualité des immeubles et la capacité de la société de gestion à arbitrer les actifs moins adaptés au marché.
Les risques qui doivent nuancer tout avis SCPI
Le principal risque des SCPI tient à leur exposition à l’immobilier et à ses cycles. Comme le rappelle l’AMF, l’investisseur peut subir une perte en capital et les performances passées ne préjugent pas des performances futures.
La valeur des parts peut baisser
Lorsque les expertises immobilières diminuent, notamment après une hausse des taux d’intérêt ou sur des segments fragilisés comme certains bureaux, la société de gestion peut réviser le prix de souscription. Un associé qui revend à ce moment-là peut récupérer moins que son investissement initial.
Le revenu distribué ne compense pas automatiquement une baisse durable de la valeur des parts. Pour évaluer une SCPI, il faut donc suivre à la fois la distribution, le prix de la part et la valeur du patrimoine.
La liquidité est limitée
En SCPI à capital variable, la sortie dépend généralement de l’arrivée de nouveaux souscripteurs ou de la capacité de la SCPI à répondre aux demandes de retrait. En SCPI à capital fixe, la cession s’effectue sur le marché secondaire, avec une confrontation entre vendeurs et acheteurs.
Dans les deux cas, la revente peut prendre du temps et le prix obtenu n’est pas garanti. Les SCPI conviennent donc davantage à un horizon long, notamment parce que les frais de souscription de 8 à 12 % nécessitent du temps pour être amortis.
Les frais réduisent la rentabilité à court terme
Les frais de souscription financent notamment la collecte et l’acquisition des immeubles. Ils sont généralement intégrés au prix de la part. Les frais de gestion représentent environ 10 % des loyers perçus. Ils rémunèrent la gestion du patrimoine, mais ils pèsent sur la rentabilité nette et expliquent pourquoi un investissement de courte durée est rarement cohérent. Il faut également tenir compte du délai de jouissance avant les premiers versements.
Rendement : lire les chiffres sans choisir une SCPI sur un seul pourcentage
Le taux de distribution moyen est passé de 4,52 % en 2023 à 4,72 % en 2024, puis à 4,91 % en 2025 selon l’ASPIM. Le TRI moyen sur dix ans est supérieur à 4 %. Ces repères décrivent un marché hétérogène. Ils ne constituent ni un rendement garanti ni une projection personnalisée.
SCPI en chiffres : taux de distribution et performances historiques, Consultez les statistiques officielles des SCPI d’immobilier d’entreprise, dont le taux de distribution 2025 de 4,91 % et son évolution annuelle.
| Indicateur | Ce qu’il permet d’évaluer | Sa limite |
|---|---|---|
| Taux de distribution | Le revenu versé au titre d’une année | Il ne mesure pas l’évolution de la valeur de la part |
| TRI sur 10 ans | La performance globale annualisée sur une longue durée | Il est peu pertinent pour une SCPI récente |
| Valeur de reconstitution | La cohérence entre le prix de la part et la valeur estimée du patrimoine | Elle évolue avec les expertises immobilières |
| Taux d’occupation financier | La part des loyers effectivement facturés | Il doit être observé dans la durée |
Des SCPI patrimoniales anciennes se situent souvent dans une fourchette de 4 à 6 %, tandis que certaines stratégies thématiques affichent des objectifs de 8 à 10 % brut, voire davantage. Un taux supérieur peut refléter une prise de risque plus forte, un portefeuille récent ou une situation ponctuelle. Comparer uniquement le rendement affiché revient à négliger la qualité des actifs, la diversification, la politique d’endettement et l’historique de valorisation.
Fiscalité, détention et méthode de sélection : le verdict dépend de votre situation
En détention directe, les revenus de SCPI françaises relèvent en principe des revenus fonciers et s’ajoutent au revenu imposable. Ils supportent aussi des prélèvements sociaux de 17,2 %. Les plus-values immobilières sont soumises à 19 % d’impôt, auxquels s’ajoutent 17,2 % de prélèvements sociaux, sous réserve des règles d’abattement liées à la durée de détention. Pour un foyer déjà fortement imposé, le rendement net peut donc être sensiblement inférieur au taux de distribution annoncé.
Choisir le cadre avant de choisir la SCPI
La détention directe peut convenir à un investisseur qui recherche des revenus complémentaires. L’assurance-vie offre un cadre fiscal différent, mais l’offre de SCPI y est limitée et les conditions de distribution varient selon le contrat.
Le démembrement temporaire répond plutôt à un objectif de capitalisation : acheter la nue-propriété à 65 % de la valeur pendant dix ans implique de renoncer aux loyers pendant cette période. L’investissement à crédit peut créer un effet de levier, mais il ajoute le risque de taux, l’effort mensuel et l’incertitude sur les revenus.
Les vérifications utiles avant de souscrire
- Définir votre horizon : une SCPI n’est pas adaptée à un besoin de disponibilité à court terme.
- Lire la note d’information, le rapport annuel et les bulletins trimestriels.
- Comparer le taux d’occupation, le report à nouveau, l’endettement et la répartition sectorielle et géographique.
- Regarder ensemble le taux de distribution, le TRI, l’évolution du prix de la part et la valeur de reconstitution.
- Calculer le rendement après fiscalité et vérifier que l’investissement ne déséquilibre pas votre épargne disponible.
Notre avis : la SCPI peut convenir à un épargnant patient, diversifié et conscient du risque immobilier, qui privilégie la délégation de gestion et des revenus potentiels. Elle est moins adaptée à une personne qui exige un capital garanti, une revente rapide ou un revenu net prévisible. Avant toute souscription, l’analyse de votre fiscalité, de votre horizon et de votre tolérance à une baisse de valeur compte davantage que la recherche du meilleur pourcentage affiché.

- SCPI : rendement, risques, revente, quel avis avant d’investir ? - 26 septembre 2026
- Après le décès du conjoint, que devient l’épargne ? Comptes, placements et démarches - 25 septembre 2026
- Assurance vie MAIF : 3,05 % sur le fonds euros, mais deux limites à mesurer - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Best bank in france : le guide pour choisir la bonne banque
 Avance sur héritage : les 2 règles d’or pour transmettre sans risque fiscal ni conflit familial
 Légataire à titre universel : quote-part, dettes et 3 règles pour sécuriser votre succession
 Prêt viager hypothécaire : quelles banques le proposent et comment y accéder ?