Courtier en crédit immobilier à Roche-lez-Beaupré : un financement adapté au taux, à l’assurance et à votre projet
Pour acheter une maison, un appartement ou investir dans un bien locatif, un courtier en crédit immobilier à Roche-lez-Beaupré vous aide à préparer un financement cohérent avant de solliciter les banques. Son rôle ne consiste pas seulement à rechercher un taux. Il analyse votre budget, structure votre dossier, compare les offres et examine les éléments qui influencent le coût total du prêt, notamment l’assurance emprunteur.
Un accompagnement local pour sécuriser votre projet immobilier
Un projet immobilier se prépare avant la signature du compromis. Consulter un courtier en amont permet d’estimer votre capacité d’emprunt, de définir une mensualité compatible avec votre budget et de repérer les points à renforcer dans votre situation. À Roche-lez-Beaupré et dans les communes voisines, la proximité facilite le rendez-vous, la transmission des pièces et les échanges lorsque le calendrier d’achat s’accélère.
De l’étude du budget au plan de financement
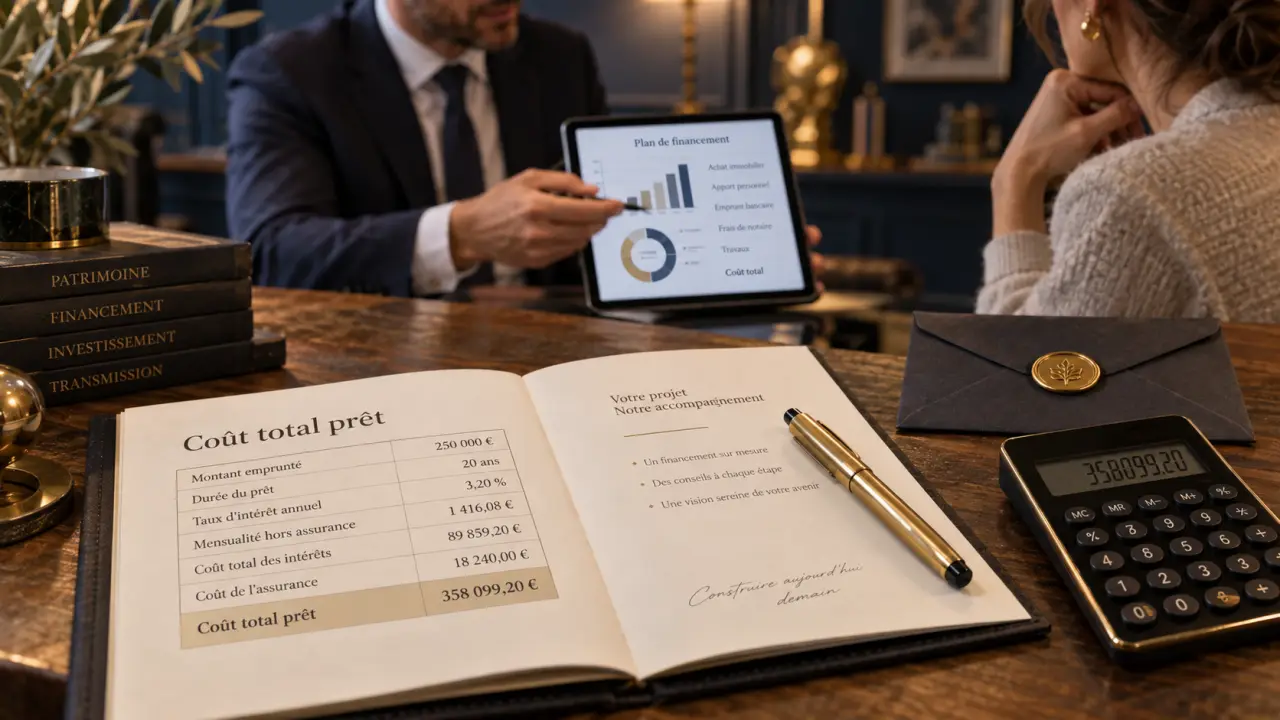
Le courtier examine vos revenus, vos charges récurrentes, votre apport personnel, votre situation professionnelle et, si nécessaire, votre patrimoine. Cette analyse permet d’évaluer votre capacité de remboursement, mais aussi votre reste à vivre après le paiement de la mensualité. Le plan de financement peut intégrer le prix du bien, les frais de notaire, les travaux prévus, la garantie du prêt et les éventuels frais de courtage.
Cette étape est utile aux primo-accédants, qui doivent souvent arbitrer entre une surface plus grande, un apport à préserver et une mensualité confortable. Elle concerne aussi les acquéreurs d’une résidence secondaire et les investisseurs locatifs. Dans ces projets, les loyers attendus, la fiscalité et la durée de détention peuvent modifier l’équilibre du montage financier.
Un interlocuteur pour les profils qui demandent une analyse plus fine
Tous les emprunteurs ne présentent pas le profil classique d’une personne en CDI disposant d’un apport conséquent. Un divorce, une période d’essai, une activité indépendante, une expatriation, une résidence fiscale à l’étranger ou des revenus locatifs peuvent nécessiter une présentation plus détaillée du dossier.
Un courtier ne peut pas garantir l’acceptation d’un crédit, notamment en cas d’incidents bancaires ou d’inscription au FICP. Il peut toutefois clarifier la faisabilité du projet, identifier les difficultés et éviter le dépôt d’une demande inadaptée. Cette première lecture aide aussi à savoir si certaines pièces ou explications doivent être réunies avant de contacter les établissements prêteurs.
Comparer les offres sans s’arrêter au taux nominal
La mise en concurrence de plusieurs établissements financiers est l’un des intérêts du courtage. Chaque banque applique ses propres critères selon le projet, la stabilité des revenus, l’apport, l’épargne disponible et la relation bancaire envisagée. Le meilleur financement est donc celui qui reste équilibré pendant toute la durée du prêt, pas nécessairement celui qui affiche le taux d’intérêt le plus bas.
| Élément à comparer | Pourquoi il compte | Point à vérifier |
|---|---|---|
| Taux d’intérêt | Il influence le montant des intérêts | La durée et les conditions d’accès au taux proposé |
| Assurance emprunteur | Elle peut représenter une part importante du coût | Les garanties, les exclusions et les quotités couvertes |
| Mensualité | Elle doit rester compatible avec votre budget | Le reste à vivre et les charges futures |
| Garantie et frais | Ils s’ajoutent au coût du crédit | Leur montant et leurs modalités de remboursement |
| Souplesse du prêt | Elle peut compter en cas d’évolution de votre situation | Modulation, remboursement anticipé et transfert éventuel |
L’assurance emprunteur, un levier à examiner séparément
L’assurance de prêt protège l’emprunteur et la banque selon les garanties souscrites : décès, perte totale et irréversible d’autonomie, invalidité, incapacité de travail, voire perte d’emploi selon les contrats. Comparer une assurance ne revient pas à chercher uniquement une cotisation moins élevée. Il faut vérifier que le niveau de protection reste adapté à votre profession, à votre état de santé déclaré et à la répartition du crédit entre les co-emprunteurs.
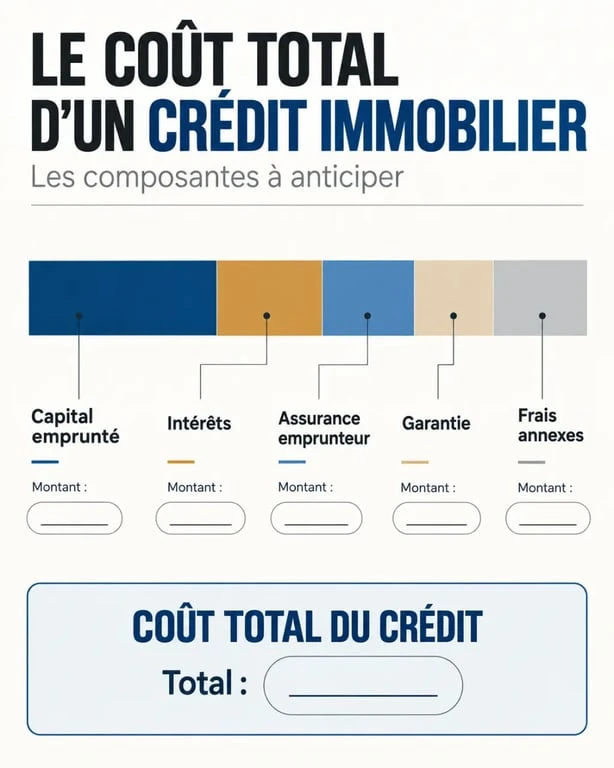
Le taux annuel effectif global donne une vision plus large du coût du crédit. Il intègre le taux et différents frais obligatoires connus au moment de l’offre. Une comparaison sérieuse porte donc sur des propositions établies pour une même durée, un même montant emprunté et des garanties équivalentes. Le taux affiché ne suffit pas à mesurer l’intérêt réel d’une offre.
Un dossier bancaire clair facilite l’étude du financement
Dans un dossier de prêt, chaque document aide la banque à comprendre votre situation. Un revenu justifié rend la capacité de remboursement plus lisible, une épargne régulière montre la gestion du budget, un apport clairement tracé précise l’origine des fonds et un compromis détaillé permet de chiffrer le besoin réel. Un dossier incomplet peut ralentir l’étude, même lorsque le projet paraît solide.
Préparer les documents par catégories, avec des intitulés cohérents et des montants vérifiables, évite à la banque de devoir reconstituer votre situation. Le courtier peut ensuite présenter les informations dans un ordre logique et signaler les éléments qui nécessitent une explication. Cette préparation ne supprime pas les critères d’acceptation, mais elle rend l’analyse plus simple et limite les demandes de pièces complémentaires.
Les pièces à réunir avant le premier rendez-vous
Les justificatifs demandés varient selon votre profil et l’établissement sollicité. Anticiper les documents essentiels accélère toutefois la constitution du dossier et permet au courtier de travailler sur une demande complète.
- Pièces d’identité et justificatif de domicile ;
- Trois derniers bulletins de salaire ou justificatifs de revenus pour les indépendants ;
- Dernier avis d’imposition ;
- Relevés de comptes récents et justificatifs d’épargne ;
- Tableaux d’amortissement des crédits en cours ;
- Compromis de vente, devis de travaux ou documents relatifs au bien, lorsqu’ils sont disponibles ;
- Justificatif de l’apport et de son origine.
Les étapes d’une recherche de prêt
- Premier échange : définition du projet, du budget et des priorités entre durée, mensualité et coût total.
- Étude de faisabilité : analyse de la solvabilité, des charges et des éléments à améliorer avant le dépôt de la demande.
- Montage du dossier : vérification des justificatifs et présentation claire du plan de financement.
- Consultation et comparaison : recherche d’offres auprès des établissements correspondant à votre profil.
- Lecture des propositions : comparaison des conditions, de l’assurance, de la garantie et des frais.
- Suivi jusqu’à l’offre : accompagnement dans les échanges nécessaires avant l’acceptation de l’offre de prêt.
Honoraires du courtier : obtenir des conditions claires avant de s’engager
La rémunération du courtier doit être expliquée dès le début. Selon le professionnel et la prestation, elle peut prendre la forme d’honoraires facturés à l’emprunteur, d’une rémunération versée par l’établissement prêteur ou d’un dispositif combinant les deux. Une étude initiale peut être proposée sans frais, mais il faut demander ce qui est inclus : analyse du dossier, recherche bancaire, négociation de l’assurance, accompagnement jusqu’à l’offre ou suivi plus large.
Avant de confier votre demande à un courtier en crédit immobilier à Roche-lez-Beaupré, demandez un mandat ou un document précisant le montant, ou le mode de calcul, des honoraires. Vérifiez également les conditions dans lesquelles ils sont dus et les prestations couvertes. Les honoraires liés à l’obtention du financement ne sont pas à régler avant l’acceptation et la signature de l’offre de prêt. Cette règle permet de comparer les services sans confondre économie annoncée et coût réel de l’accompagnement.
Choisir un courtier à Roche-lez-Beaupré ou à proximité
La proximité facilite les échanges, mais elle ne doit pas être le seul critère. Un bon interlocuteur prend le temps de comprendre votre projet, explique les limites possibles du financement et présente les offres de façon lisible. Un rendez-vous en agence ou à distance peut convenir, à condition que les échanges restent fluides et que vous sachiez à quel moment votre dossier sera transmis aux banques.
Lors de votre prise de contact, indiquez le type de bien recherché, votre horizon d’achat, le montant de l’apport disponible et les particularités éventuelles de votre situation. Vous obtiendrez ainsi une première analyse plus utile qu’une simple demande de taux. Le courtage prend tout son intérêt lorsqu’il vous aide à choisir un crédit adapté à votre budget actuel et aux changements possibles de votre vie professionnelle ou familiale.

- Courtier en crédit immobilier à Roche-lez-Beaupré : un financement adapté au taux, à l’assurance et à votre projet - 22 septembre 2026
- Quel immobilier neuf à Brest choisir : quartier, extérieur ou délai de livraison ? - 21 septembre 2026
- Immobilier neuf à Angers : 5 leviers pour sécuriser votre achat et optimiser votre investissement - 20 septembre 2026