Assurance vie MAIF : 3,05 % sur le fonds euros, mais deux limites à mesurer
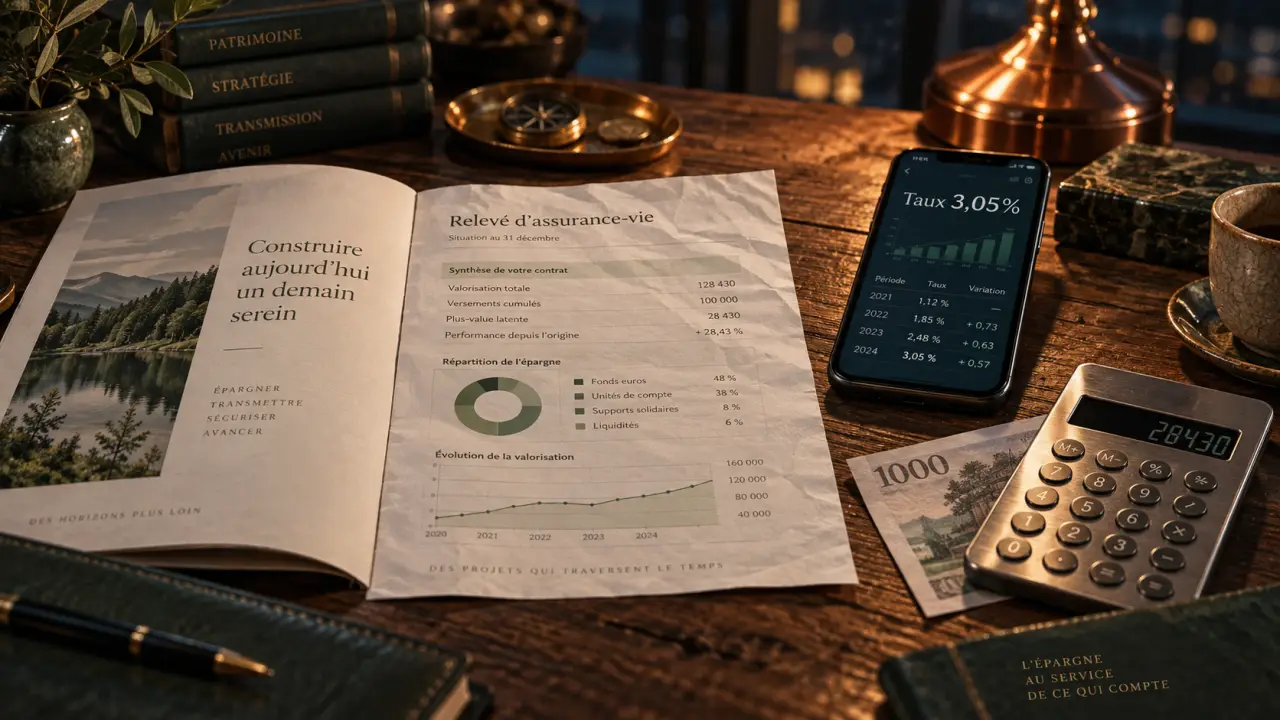
L’assurance vie Responsable et Solidaire (ARS) de la MAIF associe un fonds en euros accessible, une sélection de supports responsables et l’accompagnement d’un assureur mutualiste. Son principal atout financier est le taux servi de 3,05 % en 2025. En contrepartie, le choix d’unités de compte reste limité et la gestion pilotée peut coûter cher. Voici un avis détaillé pour déterminer si ce contrat correspond à votre projet d’épargne.
Notre avis sur l’assurance vie MAIF : cohérente, mais peu flexible
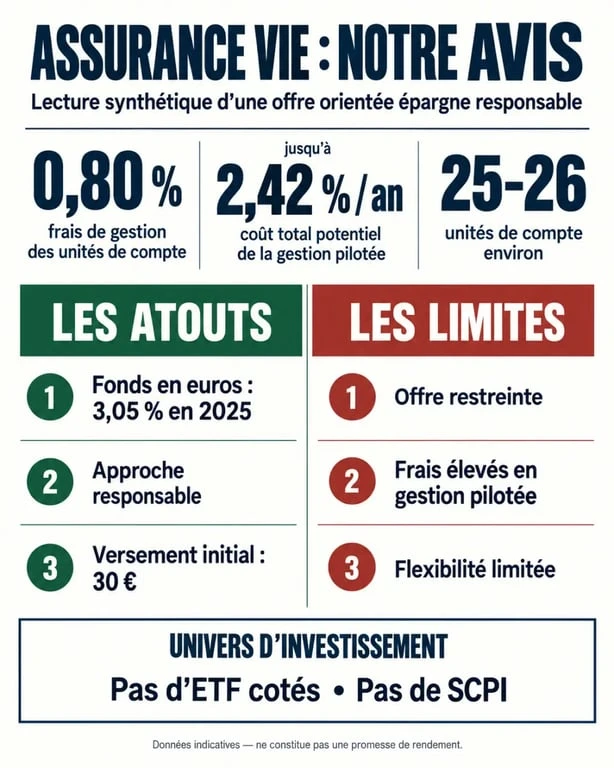
Distribué par la MAIF et porté par MAIF Vie, le contrat Assurance vie Responsable et Solidaire s’adresse surtout à l’épargnant qui souhaite donner une orientation sociale ou environnementale à son capital sans sélectionner seul des dizaines de fonds. L’ouverture est possible avec 30 €, sans frais sur les versements. Il est aussi possible d’investir 100 % de l’épargne sur le fonds en euros.
Simuler l’effet des frais sur une assurance vie
Estimez, à partir de vos hypothèses, la différence entre une épargne sans frais et une épargne soumise à des frais annuels.
Résultats estimatifs
Cette projection pédagogique ne tient compte ni de la fiscalité, ni des prélèvements sociaux, ni de la volatilité des unités de compte. Les rendements et frais saisis sont des hypothèses et non une garantie de performance.
Le contrat est donc simple à prendre en main pour un débutant, un sociétaire MAIF ou une personne prudente qui privilégie la garantie du capital. La démarche responsable repose sur une sélection de supports associés aux labels ISR, Finansol ou Greenfin. Ces labels donnent un repère, sans garantir un rendement futur ni supprimer le risque lié aux unités de compte.
- Points forts : versement initial faible, 0 % de frais sur versement, fonds en euros compétitif selon les derniers taux publiés et supports à orientation responsable.
- Points faibles : environ 25 à 26 unités de compte, absence d’ETF cotés, de SCPI et de titres vifs, ainsi que des frais de gestion moins compétitifs que ceux des meilleurs contrats en ligne.
Le contrat n’est donc pas le plus adapté à une allocation très diversifiée. Il s’apparente davantage à une solution d’épargne guidée, avec un univers filtré, qu’à une plateforme ouverte destinée à un investisseur autonome.
Rendement et frais : ce que le taux de 3,05 % rapporte vraiment
Un fonds en euros solide sur les deux dernières années
Le fonds en euros MAIF Vie a servi 3,05 % en 2025, après 3,00 % en 2024, 2,50 % en 2023 et 2,10 % en 2022. Le taux est annoncé net des frais de gestion du contrat, mais avant prélèvements sociaux. Il dépasse la moyenne de marché de 2,60 % évoquée pour 2025. Le capital investi sur le fonds en euros est garanti par l’assureur. Les intérêts acquis bénéficient de l’effet cliquet, ce qui signifie qu’ils ne peuvent pas être repris les années suivantes.
Sur 10 000 € placés à 3,05 %, les intérêts bruts atteignent 305 €. Avec des prélèvements sociaux de 17,2 % sur ces intérêts, soit 52,46 €, le gain net ressort à 252,54 €. Le rendement correspondant est d’environ 2,53 %. Cette simulation reste indicative : le taux est publié chaque année et peut évoluer.
| Élément | MAIF ARS | Conséquence pour l’épargnant |
|---|---|---|
| Frais sur versements | 0 % | Chaque versement est investi intégralement. |
| Frais de gestion du fonds en euros | 0,80 % | Ils sont déjà intégrés dans le taux servi annoncé. |
| Frais de gestion des unités de compte | 0,80 % | Ils s’ajoutent aux frais internes des fonds choisis. |
| Arbitrages | 1 gratuit par an, puis 15 € | Une modification fréquente de l’allocation peut coûter plus cher. |
| Arbitrage minimum | 300 € | Le contrat convient moins aux petits ajustements réguliers. |
Les frais doivent être lus comme un empilement
Les 0,80 % de frais annuels sur les unités de compte ne représentent pas le coût total. Les OPCVM détenus dans le contrat facturent leurs propres frais, parfois proches de 1 % à 2 %. En gestion pilotée, il faut ajouter 0,25 % de frais de mandat. Les frais moyens des supports pilotés étant estimés à 1,37 %, le coût total peut atteindre 2,42 % par an.
Cette gestion peut aider l’épargnant qui ne souhaite ni répartir lui-même ses versements ni rééquilibrer son portefeuille. Elle ne dispense toutefois pas de vérifier son coût. Sur dix ou vingt ans, des frais récurrents réduisent la performance qui reste acquise. Avant de déléguer la gestion, demandez la composition exacte du profil, les frais courants de chaque support et la fréquence des ajustements.
Supports responsables et modes de gestion : une sélection assumée
Le contrat propose environ 25 à 26 unités de compte, principalement des OPCVM. L’écart entre 25 et 26 s’explique par les chiffres publiés dans les contenus disponibles, mais il traduit dans les deux cas une offre plus étroite que celle de nombreux contrats en ligne. Linxea Spirit 2 annonce ainsi plus de 1 100 supports.
La MAIF ne propose pas d’ETF cotés, de SCPI ou d’actions en direct dans ce contrat. Cette limite concerne directement l’investisseur autonome qui recherche des fonds indiciels à faibles frais ou une exposition immobilière diversifiée.
En contrepartie, le catalogue privilégie des fonds labellisés et des thématiques humaines, environnementales ou mixtes. Un label aide à repérer une démarche de sélection, mais ne garantit ni la performance future ni l’absence de risque. Les unités de compte peuvent progresser ou baisser, avec un risque de perte en capital.
Gestion libre, profilée ou déléguée : choisir selon son implication
La gestion libre convient à la personne prête à choisir ses supports et à suivre son allocation. La gestion pilotée profilée propose quatre profils de risque : prudent, équilibré, ambitieux et dynamique. Elle simplifie la répartition, mais son coût global doit être comparé à celui de solutions pilotées investies en ETF, dont le coût total est souvent évoqué entre 1,30 % et 1,50 %.
La gestion déléguée est accessible à partir de 30 000 €. Elle peut convenir à un épargnant qui recherche un interlocuteur et une stratégie suivie. Elle ne remplace pas une vérification du niveau de risque, de l’horizon de placement et de la composition réelle du portefeuille.
MAIF, Linxea, Boursorama ou Fortuneo : le bon choix selon votre priorité
La comparaison ne se limite pas au rendement d’une année. La MAIF se distingue par son approche mutualiste et responsable. Les contrats en ligne misent généralement sur une offre plus large, les ETF et des frais réduits. Linxea, Boursorama et Fortuneo peuvent donc mieux convenir à un investisseur qui souhaite arbitrer entre de nombreux supports. Ils ne répondent pas nécessairement au même besoin d’accompagnement ou de sélection ISR structurée.
- Choisissez plutôt la MAIF si vous recherchez un fonds en euros accessible, une démarche responsable encadrée et une solution simple, notamment si vous connaissez déjà l’écosystème MAIF.
- Comparez les contrats en ligne si les ETF, l’immobilier, un choix de fonds étendu ou la réduction des frais sont vos priorités.
- Restez en gestion libre si vous comprenez les supports et souhaitez éviter les frais supplémentaires d’un mandat.
Le rendement de 3,05 % ne doit pas masquer le coût des unités de compte ni l’absence de certains véhicules d’investissement. À l’inverse, un catalogue limité n’est pas forcément un défaut pour l’épargnant qui préfère une sélection lisible à une offre très large.
Ouverture, rachats et fiscalité : les vérifications avant de signer
L’ouverture requiert 30 €, tout comme les versements ultérieurs. Des versements programmés peuvent être mis en place à partir de 30 € par mois ou de 90 € par trimestre. La consultation de la valorisation, des relevés et les principales demandes sont accessibles depuis l’espace client et l’application MAIF. Conservez les confirmations d’opération et vérifiez l’affectation de chaque versement, surtout après une modification de profil ou d’allocation.
L’épargne d’une assurance vie reste disponible par rachat partiel ou total. Cette disponibilité ne signifie pas que les fonds sont virés instantanément : un délai opérationnel de traitement s’applique. Pour un besoin urgent, mieux vaut ne pas y placer toute son épargne de précaution. En cas de difficulté concernant un rachat, un arbitrage ou l’accès au dossier, formalisez votre demande par écrit. Un délai maximal de réponse à une réclamation de deux mois est mentionné.
Lors d’un rachat, seule la part de gains est imposée. Après huit ans, l’assurance vie ouvre droit à un abattement annuel sur les gains retirés, selon votre situation fiscale. Les prélèvements sociaux s’appliquent également. Rédigez enfin avec soin la clause bénéficiaire. Elle organise la transmission du capital en cas de décès et mérite d’être revue après un mariage, une naissance, un divorce ou tout autre changement patrimonial important.
Verdict : l’assurance vie MAIF est un contrat crédible pour une épargne prudente et responsable, avec un fonds en euros récemment compétitif. Elle est moins pertinente pour l’investisseur qui veut réduire au maximum les frais, investir en ETF ou multiplier les classes d’actifs. La décision doit reposer sur votre horizon, votre tolérance au risque et le coût total du mode de gestion choisi, pas sur le seul taux annuel du fonds en euros.

- Assurance vie MAIF : 3,05 % sur le fonds euros, mais deux limites à mesurer - 24 septembre 2026
- Déstockage immobilier neuf : 15 % d’économie et livraison immédiate - 23 septembre 2026
- Courtier en crédit immobilier à Roche-lez-Beaupré : un financement adapté au taux, à l’assurance et à votre projet - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Bilan de SCI : 3 seuils légaux et 4 étapes pour gérer votre comptabilité gratuitement
 Calcul de la plus-value immobilière en SCI : IR ou IS, quelle fiscalité choisir ?
 Assurance responsabilité civile professionnelle de l’expert-comptable : risques réels et leviers de protection
 Gestion patrimoine expatrié : double imposition, assurance-vie et retour en France