Quelle assurance emprunteur choisir entre prix, garanties et quotité ?
Publié par : Éléonore Vauché-Massip — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Laura Masson — Rédactrice en chef
Choisir une assurance emprunteur ne consiste pas à retenir la cotisation la plus basse. Le contrat doit pouvoir prendre le relais si un décès, une invalidité ou un arrêt de travail compromet le remboursement du crédit. La bonne décision repose sur une comparaison précise des garanties, de leurs conditions de déclenchement et de leur adéquation avec votre situation professionnelle, familiale et financière.
Partir de votre crédit et de votre situation réelle
Avant de comparer les offres, évaluez ce que le prêt représente dans votre budget et les conséquences d’une baisse durable de vos revenus. Un emprunt sur une longue durée, un achat réalisé à deux, une profession indépendante ou des revenus irréguliers ne nécessitent pas le même niveau de protection qu’un petit crédit porté par un salarié bénéficiant déjà d’une bonne couverture employeur.
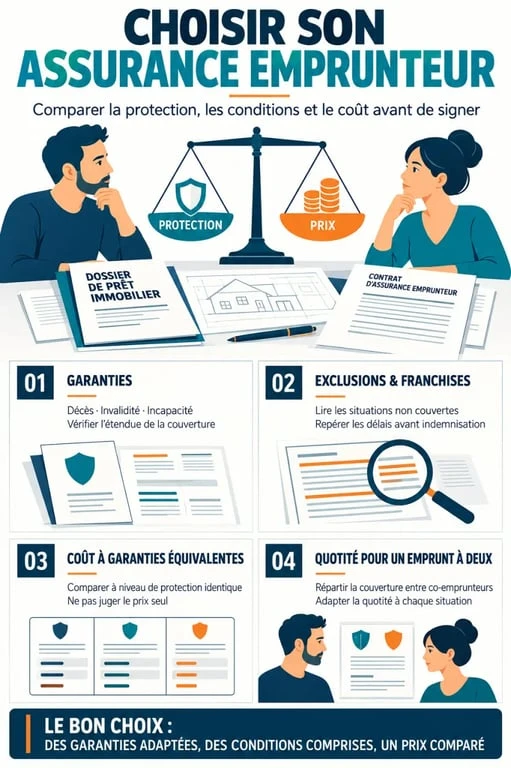
L’âge, l’état de santé, les loisirs, le métier exercé et la stabilité des revenus influencent les conditions proposées et l’utilité réelle des garanties. Un contrat adapté à un cadre sédentaire peut se révéler insuffisant pour une personne qui exerce un métier manuel, conduit fréquemment, travaille en hauteur ou dépend de sa capacité à exercer une activité physique.
Ne pas confondre assurance de la banque et assurance adaptée
La banque propose souvent un contrat collectif, conçu pour couvrir un grand nombre d’emprunteurs. Cette solution peut convenir, mais elle ne doit pas empêcher l’examen des contrats individuels proposés par d’autres assureurs. L’objectif n’est pas de choisir systématiquement une assurance extérieure. Il faut plutôt vérifier, garantie par garantie, si le niveau de protection et le coût correspondent à votre profil.
Pour comparer utilement, partez des exigences de la banque pour le prêt concerné, puis examinez les contrats capables d’offrir un niveau de garantie équivalent. Une mensualité attractive ne compense pas une protection moins étendue au moment où elle devient nécessaire.
Examiner les garanties avant de regarder le prix
Le socle d’une assurance emprunteur comprend généralement la garantie décès et la perte totale et irréversible d’autonomie. Selon le projet, la banque peut aussi demander des garanties couvrant l’invalidité et l’incapacité temporaire de travail. Leurs intitulés peuvent sembler proches, mais leurs conditions de prise en charge varient fortement d’un contrat à l’autre.
Invalidité, incapacité et perte d’emploi : des protections distinctes
La garantie incapacité temporaire de travail intervient lorsqu’un problème de santé empêche l’emprunteur de travailler pendant une période donnée. Vérifiez si elle couvre l’impossibilité d’exercer sa profession ou seulement celle d’exercer toute activité professionnelle. Cette nuance compte pour les métiers spécialisés : pouvoir occuper un autre poste ne signifie pas forcément conserver son niveau de revenu.
Les garanties d’invalidité prennent le relais lorsque les conséquences sont plus durables. Les seuils retenus, le mode d’évaluation et la durée d’indemnisation doivent être examinés avec attention. La garantie perte d’emploi, lorsqu’elle est proposée, répond à des règles spécifiques et comporte souvent des conditions d’accès strictes. Elle ne doit pas être confondue avec une protection automatique contre toute baisse de revenus.
Lire les exclusions, franchises et limites d’indemnisation
Les exclusions indiquent les situations dans lesquelles l’assureur ne prend pas en charge les échéances. Elles peuvent concerner certaines pratiques sportives, des déplacements professionnels, des affections particulières ou certains métiers. Les conditions générales précisent aussi la franchise, c’est-à-dire le délai pendant lequel l’emprunteur continue de régler ses mensualités avant une éventuelle intervention de l’assurance.
La garantie annoncée ne suffit pas à mesurer la protection réelle. La franchise, les exclusions, la quotité et le mode d’indemnisation déterminent la prise en charge lorsque le revenu s’interrompt. C’est dans ces détails que se joue la continuité du remboursement du crédit.
Comparer le coût à garanties réellement équivalentes
Le tarif peut être exprimé en montant mensuel, en coût total sur la durée du prêt ou via le taux annuel effectif de l’assurance. Ces indicateurs sont utiles si vous comparez la même quotité, les mêmes garanties et une durée identique. Un contrat moins cher parce qu’il indemnise moins longtemps ou exclut davantage de situations n’est pas forcément plus avantageux.
| Point à comparer | Pourquoi il compte |
|---|---|
| Montant de la cotisation | Il détermine l’impact immédiat sur le budget mensuel. |
| Coût total de l’assurance | Il permet d’évaluer la dépense sur l’ensemble du crédit. |
| Franchise | Elle fixe le délai avant une prise en charge en cas d’arrêt de travail. |
| Mode d’indemnisation | Il précise comment l’assureur calcule la somme versée. |
| Exclusions et limitations | Elles définissent les événements effectivement couverts ou non. |
Demandez un devis détaillé et conservez les documents contractuels associés. Le prix affiché doit toujours être examiné avec le niveau de couverture. Il est souvent plus utile de confronter deux ou trois propositions sérieuses à l’aide d’une grille identique que de multiplier les simulations sans vérifier les garanties.
Choisir la bonne quotité lorsque vous empruntez à deux
La quotité correspond à la part du capital assurée pour chaque emprunteur. Pour un couple, une répartition de 50 % sur chaque tête couvre le prêt à 100 % au total. Si l’un des deux ne peut plus rembourser, l’assurance prend en charge la part assurée de cette personne, tandis que l’autre continue de supporter sa propre part.
Une couverture à 100 % pour chaque co-emprunteur représente une quotité totale de 200 %. En cas de sinistre couvert touchant l’un d’eux, le capital restant dû peut être remboursé dans sa totalité, selon les conditions prévues. Cette solution peut rassurer lorsque l’un des revenus est indispensable au foyer ou lorsque les deux emprunteurs souhaitent préserver le logement et le niveau de vie du survivant.
Adapter la répartition aux revenus et aux charges
Une répartition égale n’est pas toujours la plus cohérente. Si l’un des emprunteurs apporte une part plus importante des revenus, une quotité plus élevée de son côté peut mieux protéger l’équilibre du foyer. Prenez aussi en compte les enfants, les autres crédits, l’épargne disponible et la capacité de chacun à assumer seul la mensualité.
La bonne quotité n’est donc pas une formule standard. Elle répond à une question concrète : si un revenu disparaît ou diminue fortement, quelle part de la mensualité le foyer peut-il réellement continuer à payer sans mettre le projet immobilier en difficulté ?
Vérifier les documents et anticiper les évolutions
Avant de signer, lisez les conditions particulières, les conditions générales et la fiche standardisée remise dans le cadre du financement. Vérifiez les garanties retenues, la quotité, les délais de franchise, les exclusions, le tarif et les modalités de déclaration d’un sinistre. Une mention comprise trop tard peut avoir des conséquences importantes plusieurs années après la souscription.
Votre situation peut évoluer : changement de métier, hausse ou baisse des revenus, séparation, arrivée d’un enfant ou évolution de l’état de santé. Il est utile de refaire le point sur l’assurance lorsque l’un de ces événements modifie l’équilibre financier du foyer. Si vous envisagez de changer de contrat, contrôlez d’abord que les garanties proposées respectent les exigences liées à votre prêt.
Pour savoir quelle assurance emprunteur choisir, privilégiez un contrat lisible, cohérent avec vos risques réels et suffisamment protecteur pour sécuriser le remboursement. Le meilleur choix n’est pas forcément celui qui affiche le prix le plus bas, mais celui dont vous comprenez précisément les conditions avant d’en avoir besoin.

- Quelle assurance emprunteur choisir entre prix, garanties et quotité ? - 30 septembre 2026
- Avocat création d’entreprise : il sécurise les statuts, les associés et les contrats - 29 septembre 2026
- SCPI Épargne Foncière : une surcote de 5 % et une sortie à examiner avant de souscrire - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Haie vigne : bien choisir, planter et entretenir une haie pour le vignoble
 Lmnp revente en 2025 : plus-value et amortissement, ce qu’il faut savoir
 Mon ex ne paie plus le crédit immobilier : 3 solutions pour protéger votre patrimoine
 Taxe sur les ordures ménagères : 3 ans pour régulariser et frais de gestion à déduire