Revente de SCPI : sortir rapidement ou accepter une décote ?
Revendre des parts de SCPI est possible, mais le remboursement du capital n’est pas toujours immédiat. La procédure dépend du type de SCPI, du mode de détention et de la liquidité disponible. Avant d’envoyer un ordre, vérifiez le circuit de vente, le prix réellement récupérable et le délai probable.
Commencer par vérifier la liquidité, pas seulement la valeur de vos parts
Une SCPI est un placement immobilier destiné à être conservé sur une longue durée. La revente de SCPI ne fonctionne pas comme la vente d’un produit coté : un mécanisme de retrait ou un acheteur doit permettre votre sortie. Le prix de souscription payé lors de l’achat ne garantit donc pas une revente au même montant.
Estimer un délai indicatif de revente de SCPI
Saisissez le nombre de parts actuellement en attente et le volume de parts échangées sur un trimestre.
Délai estimé
Consultez le dernier bulletin trimestriel de la société de gestion. Vous y trouverez généralement des informations sur la collecte, les souscriptions, les retraits compensés, le nombre de parts en attente et, pour les SCPI à capital fixe, les échanges réalisés sur le marché secondaire. Une file d’attente importante ne signifie pas forcément une perte définitive en capital. Elle peut toutefois prolonger le délai de remboursement ou obliger à négocier le prix à la baisse.
La vague des vendeurs change la nature du risque
Le risque de liquidité ressemble à une vague. Tant que les nouvelles souscriptions arrivent régulièrement, elles absorbent les demandes de retrait. Lorsque de nombreux associés souhaitent sortir au même moment et que la collecte ralentit, le marché révèle sa capacité réelle à absorber les ventes. Le bon réflexe consiste à comparer le stock de parts à vendre avec le flux d’acheteurs ou de souscripteurs. Cette lecture évite de confondre la valeur des immeubles détenus par la SCPI avec la disponibilité immédiate de votre épargne.
Choisir la procédure selon le capital et l’enveloppe de détention
| Situation | Interlocuteur principal | Mécanisme de sortie | Prix de référence |
|---|---|---|---|
| SCPI à capital variable | Société de gestion | Demande de retrait compensée par de nouvelles souscriptions | Valeur de retrait |
| SCPI à capital fixe | Société de gestion ou intermédiaire | Ordre de vente sur carnet d’ordres | Prix d’exécution |
| Cession de gré à gré | Acheteur et société de gestion | Vente directe avec formalités de transfert | Prix négocié |
| SCPI détenue en assurance-vie | Assureur | Rachat partiel ou total du contrat | Valeur retenue par le contrat |
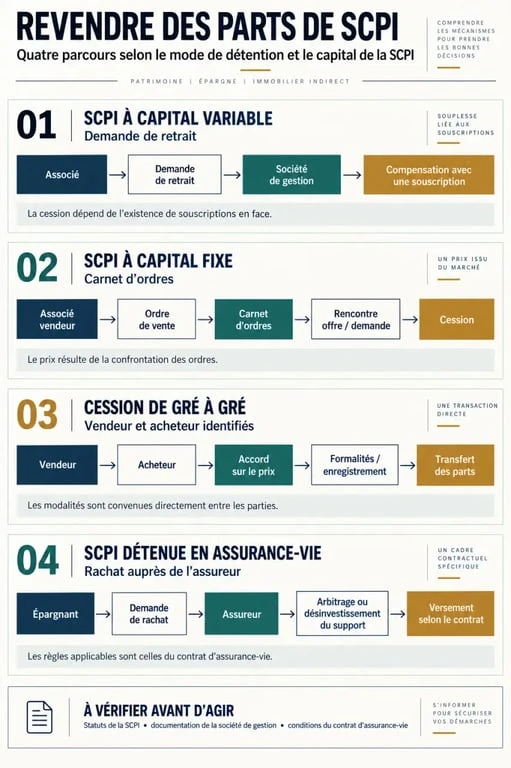
SCPI à capital variable : déposer une demande de retrait
Pour une SCPI à capital variable, adressez une demande de retrait à la société de gestion en utilisant son formulaire. Les parts sont généralement remboursées à la valeur de retrait, qui correspond en principe au prix de souscription diminué des frais de souscription. La demande est traitée selon les règles prévues par les statuts, souvent dans l’ordre de réception, à condition que de nouvelles souscriptions puissent la compenser.
Si les retraits deviennent supérieurs aux souscriptions, les demandes s’accumulent dans une file d’attente. La société de gestion peut alors appliquer les dispositifs prévus par la réglementation et les statuts, notamment un fonds de remboursement lorsqu’il existe. Une demande de retrait peut parfois être modifiée ou annulée avant son exécution. Vérifiez les conditions précises auprès de la société de gestion avant de vous engager.
SCPI à capital fixe : inscrire un ordre de vente
Dans une SCPI à capital fixe, le retrait n’est pas automatiquement compensé par de nouvelles souscriptions. Le vendeur transmet un ordre de vente indiquant le nombre de parts concernées et le prix minimal accepté. L’ordre est inscrit dans un carnet d’ordres, puis exécuté lorsqu’il rencontre une demande d’achat compatible.
Le prix d’exécution résulte donc de la confrontation entre l’offre et la demande. Si les vendeurs sont nombreux, une décote peut être nécessaire pour trouver un acheteur. À l’inverse, une demande forte peut créer une surcote. La société de gestion ou un intermédiaire peut vous préciser les modalités d’inscription et de suivi de l’ordre.
Préparer un dossier complet pour éviter un blocage administratif
La société de gestion ou l’intermédiaire vous indiquera les pièces attendues. Réunir les documents avant la demande limite les échanges et permet de mieux estimer le montant qui sera versé. En cas d’indivision, de succession, de donation ou de démembrement, le traitement peut être plus long, car les droits de chaque titulaire doivent être établis.
- Le formulaire de demande de retrait ou l’ordre de vente daté et signé ;
- Une pièce d’identité en cours de validité ;
- Un relevé d’identité bancaire au nom du titulaire ;
- Les références d’associé et les justificatifs de propriété des parts ;
- Le prix d’acquisition et les justificatifs de frais, utiles au calcul d’une éventuelle plus-value ;
- Le cas échéant, une procuration, un acte notarié ou l’accord de l’usufruitier et du nu-propriétaire.
Pour une cession de gré à gré, informez la société de gestion afin qu’elle enregistre le transfert et applique les formalités prévues. Un notaire peut sécuriser l’identification des parties, le paiement sur compte séquestre et la transmission des fonds, sans être systématiquement obligatoire. Ne transmettez pas vos coordonnées bancaires sensibles ou vos documents d’identité à un acheteur dont l’identité et le cadre d’intervention ne sont pas vérifiables.
Estimer le délai et le prix net vendeur avant de vendre
Un calcul de délai utile, mais seulement indicatif
Pour apprécier l’attente sur une SCPI à capital variable, utilisez le ratio suivant : parts en attente ÷ parts échangées au trimestre × 3. Par exemple, 12 000 parts en attente divisées par 4 000 parts échangées au trimestre, puis multipliées par 3, donnent une estimation de 9 mois.
Ce résultat reste indicatif. Les nouvelles souscriptions, les retraits supplémentaires, une baisse du prix de part ou une modification des règles peuvent changer fortement le délai. La revente peut prendre quelques semaines dans une SCPI liquide, plusieurs mois lorsque la collecte est faible, voire davantage en période de tension.
Sur le marché secondaire, le délai dépend aussi du prix limite fixé dans votre ordre. Une décote peut accélérer la rencontre avec un acheteur, mais elle réduit directement le capital récupéré. Le volume de parts en attente et le nombre de parts échangées doivent donc être consultés avant toute décision.
Du prix affiché au montant réellement reçu
Le net vendeur ne correspond pas toujours au prix affiché. Pour une SCPI à capital variable, partez de la valeur de retrait, puis déduisez les éventuels frais spécifiques prévus par la SCPI. Pour une vente sur le marché secondaire ou une cession de gré à gré, partez du prix négocié et ajoutez les frais de mutation, le courtage éventuel, les droits d’enregistrement selon la répartition convenue et les frais de formalités.
Prévoyez aussi la fiscalité. Une plus-value réalisée lors de la cession de parts de SCPI détenues en direct relève généralement du régime des plus-values immobilières : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avant application des abattements liés à la durée de détention. L’exonération d’impôt sur le revenu intervient après 22 ans et celle des prélèvements sociaux après 30 ans.
Une moins-value ne produit pas le même effet qu’une plus-value. Le calcul dépend notamment du prix d’acquisition, des frais retenus et de la durée de détention. Faites établir une estimation personnalisée avant de transmettre votre ordre.
Arbitrer entre retrait, vente partielle et conservation
Une vente rapide n’est pas toujours la meilleure solution. Les frais de souscription, souvent intégrés au prix d’entrée, pénalisent surtout les détentions courtes. Si votre besoin de trésorerie reste limité, une vente partielle peut éviter de céder toutes vos parts dans un marché défavorable. Vérifiez également la date de jouissance : selon les règles de la SCPI, la cession peut modifier votre droit aux distributions en cours.
Les parts détenues en assurance-vie suivent une procédure différente. Vous ne contactez pas directement la société de gestion : vous demandez un rachat à l’assureur, qui applique les modalités du contrat et reverse les fonds après traitement. La fiscalité est celle de l’assurance-vie, et non celle d’une cession immobilière directe. Après 8 ans, un abattement annuel de 4 600 euros par personne peut s’appliquer sur les gains imposables, selon votre situation.
Les SCPI fiscales, les parts démembrées et les successions demandent un examen particulier. Une obligation de conservation, la présence d’un usufruitier ou l’absence de justificatifs peuvent rendre une vente prématurée coûteuse ou impossible à court terme. Pour une situation complexe, faites vérifier le prix net, les conséquences fiscales et les documents par un conseiller compétent ou un notaire avant de transmettre l’ordre.

- Revente de SCPI : sortir rapidement ou accepter une décote ? - 13 septembre 2026
- Avantages SCPI : investir dans plusieurs immeubles sans gérer un seul locataire - 12 septembre 2026
- Création d’entreprise à Marseille : adaptez le statut, le local et le financement à votre projet - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Crédit immobilier à La Banque Postale : conditions, frais et leviers pour moduler vos mensualités
 Devenir rentier : le plan d’action pour générer 4 % de rendement et quitter le salariat
 MSA ou Urssaf : l’activité agricole, le statut et les démarches qui tranchent
 Gestion de patrimoine du chef d’entreprise : rémunération, trésorerie, transmission et retraite