Assurance emprunteur perte d’emploi : une couverture partielle soumise à des conditions strictes
La garantie perte d’emploi peut prendre le relais lorsque le chômage fragilise le remboursement d’un crédit immobilier. Elle n’est toutefois ni automatique dans l’assurance emprunteur ni synonyme de remboursement intégral du prêt. Son utilité dépend du contrat de travail, du mode de rupture, des délais prévus et du montant réellement pris en charge.
Ce que couvre réellement une assurance emprunteur perte d’emploi
L’assurance emprunteur perte d’emploi est une garantie facultative, généralement proposée en complément des garanties décès, perte totale et irréversible d’autonomie, invalidité et incapacité. Elle couvre une partie des échéances du prêt immobilier lorsque l’assuré se retrouve involontairement au chômage et perçoit une indemnisation.
Calculez la part de mensualité réellement couverte
Estimez l’indemnité mensuelle, le reste à payer et l’impact de la franchise sur votre épargne.
Vos paramètres
Estimation
Formules utilisées
Indemnité mensuelle = mensualité × quotité / 100 × taux de prise en charge / 100Reste mensuel = mensualité − indemnitéBesoin à financer pendant la franchise = mensualité × durée de la franchiseÉpargne restante ou déficit = épargne disponible − besoin à financer
Estimation pédagogique : les plafonds, exclusions, délais, conditions et règles propres au contrat peuvent modifier l’indemnisation réelle.
Selon le contrat, l’assureur peut verser une indemnité calculée en pourcentage de la mensualité ou prendre en charge une fraction précise de l’échéance assurée. Cette aide reste habituellement limitée dans le temps et soumise à un plafond. Elle ne doit donc pas être confondue avec une assurance qui solderait le crédit ou maintiendrait le niveau de vie pendant toute la période de chômage.
Une indemnisation encadrée par le contrat
Le montant versé dépend des règles prévues dans la notice d’assurance : quotité assurée, pourcentage de prise en charge, plafond mensuel et durée maximale cumulée d’indemnisation. Si vous empruntez à deux, la quotité joue un rôle important. Une personne assurée à 50 % ne verra, en principe, la garantie s’appliquer que sur la part du prêt couverte à son nom.
La mensualité restant à votre charge peut donc rester élevée. Avant de souscrire, comparez le coût de cette option avec votre capacité d’épargne et la stabilité réelle de votre situation professionnelle. Une garantie coûteuse ou très limitée peut apporter une protection faible au regard des cotisations versées.
Les conditions à réunir pour être indemnisé
La perte d’emploi ne suffit pas à déclencher la garantie. Les assureurs définissent les profils éligibles et les événements couverts. Les conditions varient d’un contrat à l’autre, mais plusieurs critères reviennent fréquemment.
- être salarié en contrat à durée indéterminée au moment de l’adhésion et, parfois, au moment du sinistre ;
- avoir terminé une éventuelle période d’essai ;
- subir une perte d’emploi involontaire ;
- être inscrit comme demandeur d’emploi et percevoir une allocation chômage ;
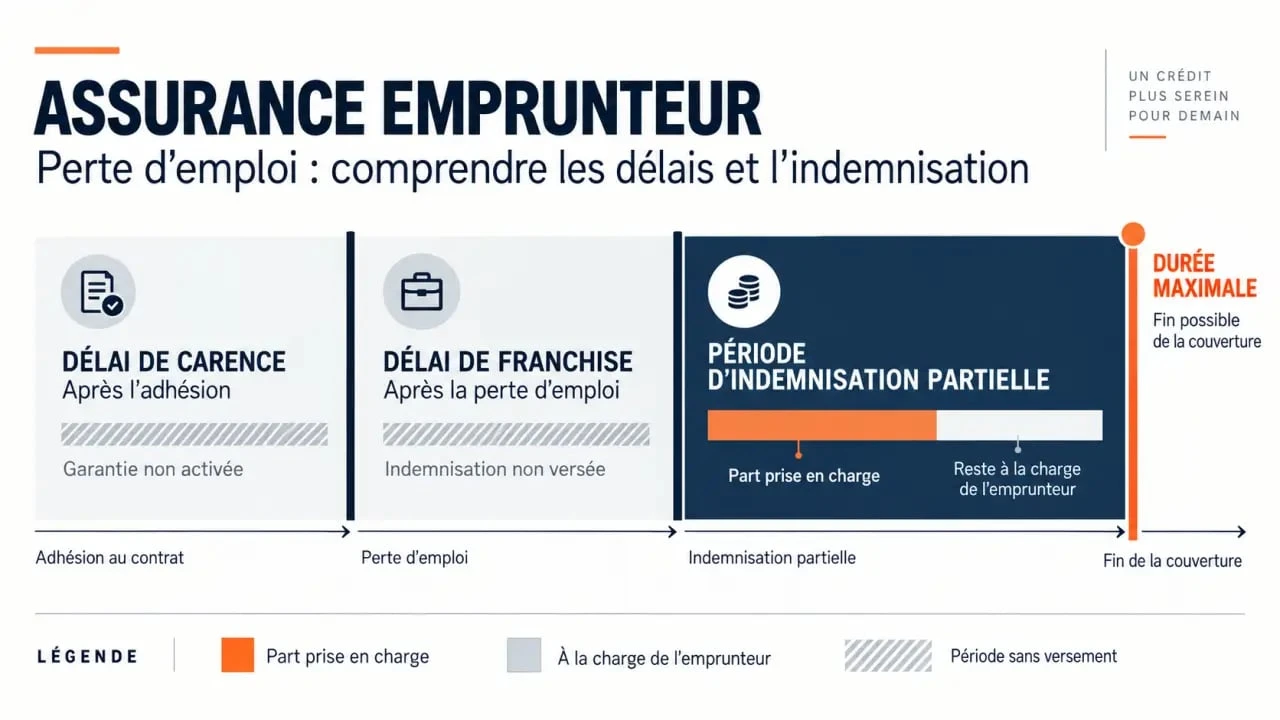
- respecter les délais de carence et de franchise prévus par le contrat.
Licenciement, rupture conventionnelle et démission : ne pas présumer
Le licenciement fait souvent partie des situations couvertes, sous réserve du respect des autres conditions d’adhésion. La démission est généralement exclue, car elle correspond à une perte volontaire d’emploi. La rupture conventionnelle, la fin d’un CDD, la fin d’une mission d’intérim, le départ à la retraite ou la cessation d’une activité indépendante peuvent aussi être exclus ou traités différemment.
Il faut donc lire attentivement la définition contractuelle de la perte d’emploi. Deux assurés indemnisés par France Travail ne bénéficient pas nécessairement de la même prise en charge par leur assurance emprunteur. Les allocations chômage et l’indemnité d’assurance relèvent de deux mécanismes distincts.
Carence et franchise : les délais qui changent l’intérêt de la garantie
Les délais déterminent à quel moment l’assurance peut commencer à intervenir. Ils peuvent réduire l’intérêt de la garantie pour une personne dont l’épargne de précaution est faible ou dont le risque de changement professionnel est proche.
Assurance perte d’emploi : indemnisation du prêt immobilier, Découvrez le fonctionnement de la garantie perte d’emploi, notamment la part des mensualités de prêt pouvant être prise en charge.
| Notion | À quoi correspond-elle ? | Conséquence pour l’emprunteur |
|---|---|---|
| Délai de carence | Période suivant l’adhésion pendant laquelle la garantie ne peut pas être activée. | Une perte d’emploi survenant trop tôt peut ne donner lieu à aucune indemnisation. |
| Délai de franchise | Période après la perte d’emploi durant laquelle l’assureur ne verse pas encore de prestation. | Vous devez continuer à régler les échéances avec vos ressources ou votre épargne. |
| Durée maximale | Nombre de mois pendant lesquels l’indemnité peut être versée, par sinistre ou sur l’ensemble du prêt. | Une période de chômage longue peut laisser une partie des échéances sans couverture. |
Pour évaluer la protection, placez sur une même ligne votre épargne disponible, vos droits au chômage et le premier jour auquel l’assureur peut payer. Si ces trois repères ne coïncident pas, vous devez prévoir une période de financement intermédiaire. Le risque concerne donc les mois de chômage, mais aussi les premières échéances qui précèdent toute indemnisation.
Ne regardez pas uniquement le taux de prise en charge
Une garantie affichant un pourcentage élevé peut sembler rassurante. Elle doit pourtant être examinée avec ses délais, ses plafonds et ses exclusions. À l’inverse, une couverture plus limitée, mais accessible dans des conditions compatibles avec votre emploi, peut être plus adaptée. Lisez les exemples d’indemnisation lorsqu’ils figurent dans la documentation et demandez une réponse écrite si votre situation n’est pas clairement définie.
Vérifier l’utilité de cette option avant de signer
La garantie perte d’emploi peut être intéressante lorsque le crédit représente une charge importante et que les revenus du foyer dépendent fortement d’un seul salaire. Elle mérite une attention particulière pour un emprunteur seul, un foyer disposant de peu de marge budgétaire ou une personne travaillant dans un secteur exposé aux restructurations.
L’analyse sera différente pour un foyer qui dispose d’une épargne solide, de revenus diversifiés ou d’une capacité suffisante pour absorber plusieurs mensualités. Dans ce cas, le coût de la garantie doit être comparé au risque réellement supporté et au montant qu’il faudrait financer pendant la période de carence ou de franchise.
Les documents à comparer avant l’adhésion
Ne vous limitez pas au tarif affiché. Demandez la notice d’information et vérifiez la définition du chômage garanti, les catégories professionnelles admises, les exclusions, le délai de carence, la franchise, le plafond d’indemnité, la durée maximale et les justificatifs réclamés. Vérifiez aussi si la garantie couvre la mensualité avec assurance ou uniquement l’échéance du prêt hors cotisation.
La banque peut proposer un contrat groupe, mais vous pouvez le comparer avec une assurance individuelle, à condition de respecter le niveau de garanties exigé pour le prêt. Le coût total doit être mis en regard de la qualité de la couverture, et pas seulement de la cotisation mensuelle. Une offre moins chère peut prévoir davantage d’exclusions ou une indemnisation plus courte.
Que faire dès la perte de votre emploi ?
Prévenez rapidement l’assureur selon la procédure indiquée dans votre contrat. Constituez un dossier complet : notification de rupture du contrat de travail, attestation d’inscription comme demandeur d’emploi, justificatifs d’indemnisation, tableau d’amortissement et échéanciers de prêt peuvent être demandés. Conservez une copie de chaque document transmis et notez les dates d’envoi.
Contactez aussi votre banque avant le premier impayé si votre budget devient tendu. Même lorsque la garantie perte d’emploi s’applique, elle ne couvre pas forcément toute l’échéance et peut commencer à verser une indemnité seulement après la franchise. Un échange précoce permet d’étudier les solutions prévues dans le crédit, comme une modulation d’échéance ou un report, si le contrat de prêt les autorise.
L’assurance emprunteur perte d’emploi est donc un filet de sécurité partiel. Elle devient pertinente lorsque ses conditions correspondent à votre statut professionnel et que ses délais ne créent pas une période sans ressources. La décision doit reposer sur la lecture du contrat, le calcul du reste à payer et une épargne suffisante pour couvrir les premiers mois d’incertitude.

- Assurance emprunteur perte d’emploi : une couverture partielle soumise à des conditions strictes - 18 septembre 2026
- Aide à la création d’entreprise à Lille : les bons interlocuteurs selon votre projet - 17 septembre 2026
- Créer une entreprise à Rennes : les décisions qui sécurisent les 12 premiers mois - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Succession du père : usufruit ou pleine propriété, comment choisir la meilleure option ?
 Frais de donation : barèmes, abattements et leviers pour optimiser votre transmission
 Communauté universelle et clause d’attribution : vos enfants sont-ils réellement déshérités ?
 Santé, prévoyance, emprunteur, retraite : ce que couvre un courtier en assurance de personnes